目录
一、先把问题说清楚 二、会员在平台竞争里做的三件事 三、七种可选形态 四、88VIP 和拼多多月卡到底差在哪 五、Amazon、Lazada、Temu:三种不同的答案 六、平台手里的牌,决定会员长什么样 七、东南亚的几个硬约束 八、方案二可以长什么样 九、账怎么算,什么条件下打平 十、怎么试出来 十一、风险和止损线 十二、我还不知道的事 附录 A:Shopee VIP 各国价格与权益 附录 B:十三个会员项目对照 附录 C:资料来源 先说结论
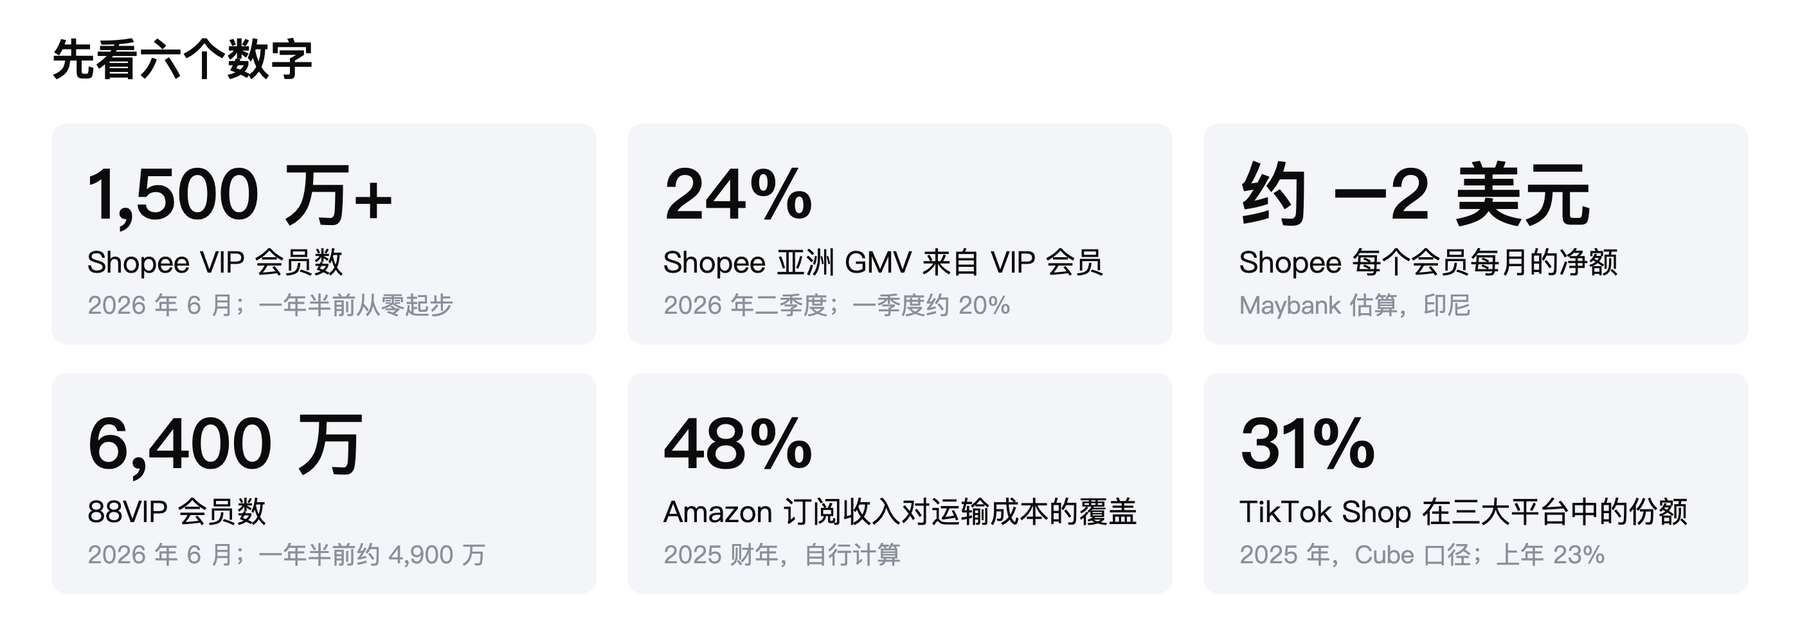
会员在平台竞争里同时做三件事,三件事的钱由不同的人出 :承诺(用户出)、捆绑(生态出)、把买家变成瓶颈(商家出)。省钱卡只做了第一件,给的又是有成本的券,所以效率高、做不大。各家会员长什么样,由平台手里的牌决定 。有物流的做履约订阅,没物流但有生态的做生态联合,两样都没有的不靠会员。按这个标准,和 TikTok Shop 位置最像的是淘宝天猫:履约靠第三方,但内容生态很强。方案二对标 88VIP,理由在这里。正面跟进 Shopee VIP 会输 。它有自家物流和自家钱包垫底,仍然每个会员每月净亏约 2 美元[1] ;我们两样都没有,客单价还更低。它一年半做到 1,500 万会员、占亚洲 GMV 的 24%[2] ,要争的是它没有的牌,而不是同一张卡。Amazon、Lazada、Temu 各给一个提醒 。Amazon:Prime 的运费权益约一半靠卖家出钱,会员是卖给卖家的人群;离开本地履约,这张卡在东南亚立不住。Lazada:付费联盟做砸过,现在给服务不给补贴。Temu:有付费会员但只是边缘工具,低价平台的留存靠不了会员。方案二我倾向叠三层,从中间那层开始验证 :底座是履约和保障,钱从商家共资的会员价来,差异化靠内容生态权益。最先要证明的是商家愿不愿意为一群会员出钱。账按单会员月度增量利润算,并且可以直接算出打平条件 。套用 Maybank 对 Shopee 的公开模型,不共资时每个会员每月要多买约 42 到 50 美元才打平,共资三成降到约 27 美元。对客单价只有几美元的平台,这意味着现金权益必须比 Shopee 薄得多。向国家侧论证,用等预算对照实验,并在立项时写好止损线 :同一笔补贴分别做成会员、定向券、积分,比 90 天的增量利润;出现约定的信号就停,不加码。图 1|六个关键数字,出处见正文对应段落。 一、先把问题说清楚
国家侧的顾虑,我理解可以压成一句话:同样是花补贴,凭什么要包一层会员,而不直接发券、返积分?这个问题答不上来,会员就只是“收了钱的券”,谈不上战略价值。
我的回答是,会员能做四件券和积分做不到的事。
让高意向用户自己站出来。 愿意先掏钱的人,是对平台最有兴趣的一批。补贴只花在他们身上,比全量撒券准。省钱卡“补贴效率高”,靠的就是这一条。预付之后,订单会搬家。 付了月费的人会想把它“用回来”,原本下在别处的订单会挪过来。沃顿等校的学者用一家零售商一万多名付费会员的数据做过因果估计:加入订阅后的 12 个月里,用户月均购买额增加约 27 美元,而加入前只有约 12 美元;增量里只有约三分之一能用权益本身的经济价值解释,其余三分之二来自“钱已经付了”的心理[3] 。把一次性的便宜变成默认的习惯。 券的逻辑是“这一单便宜”,用完就结束;会员的逻辑是“这个月在这买都包邮、都有会员价”,用户不必每次比价。习惯养成之后,补贴是可以往回收的。Coupang 的 WOW 会员月费涨过两次,2021 年底从 2,900 韩元涨到 4,990,2024 年再涨到 7,890,第二次涨幅 58%,当年三季度活跃买家仍同比增长 11%[4] ;到 2026 年三季度,管理层说 WOW 会员数创了新高[5] 。让商家愿意出钱。 会员是一份看得见、留得住的高消费用户名单,商家愿意为接触这群人花钱;券和积分背后没有这样一个稳定的人群。商家出的钱有两种:一种直接让利给会员,比如会员专属价和会员券,平台因此少掏补贴;一种付给平台,比如广告费、促销报名费和履约费。Shopee 管理层今年二季度说得很直接:越来越多的商家和外部伙伴加入 VIP,这改善了项目在亚洲的单位经济[2] 。按这四条对照,省钱卡做到了第 1 条和半条第 2 条,第 3、4 条基本没碰。我理解的方案二,就是把后两条补上。
二、会员在平台竞争里做的三件事
上面四条是从用户行为看的。换成平台竞争的语言,会员其实同时在做三件不同的事,每件背后都有一个被研究得很透的经济学结论。把它们拆开,是因为三件事的钱由不同的人出,能做多大也完全不同。
表 1|会员的三种机制 机制 学术上的说法 说的是什么 成立的前提 钱谁出 承诺 两部收费(Oi,1971)[6] 先收一笔固定的入场费,再用更低的边际价格换更多的消费。入场费的作用是让用户把消费集中过来 用户的消费量够大,并且会被边际优惠撬动 用户出入场费,平台出边际优惠 捆绑 信息品捆绑(Bakos 与 Brynjolfsson,1999)[7] 把很多东西打包卖,用户对整包的估值比对单件稳定得多,更容易定价,也能覆盖更多人。但这只对多一个人用成本很低的东西成立,实物和券不行 手里有一批多一个人用成本很低的权益,而且提供权益的业务想要这批用户 生态内的其他业务,从自己的获客预算里出 瓶颈 竞争性瓶颈(Armstrong,2006)[8] 双边市场里,哪一边只待在一个平台,平台就补贴哪一边,再向想触达他们的另一边收钱 买家从到处比价,变成主要在一个平台买 商家:让利给会员,或向平台付费
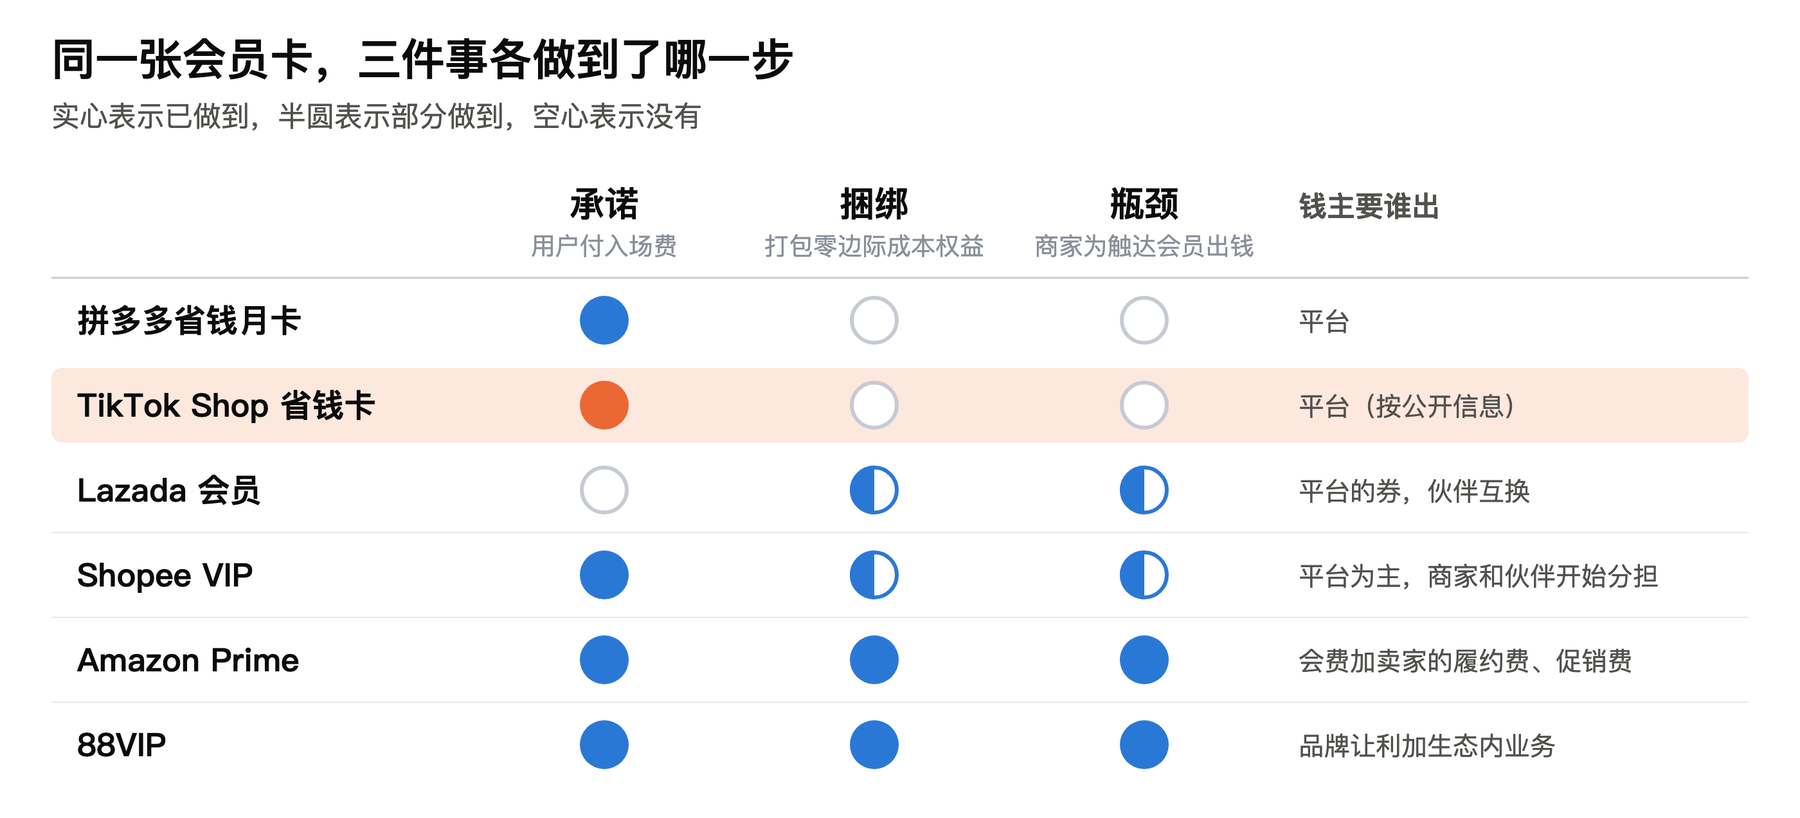
图 2|各家会员在三件事上做到了哪一步。圆的填充是我的定性判断。 捆绑便宜,不是因为没人花钱,而是花的钱性质不同。数字内容像航班上的空座位,多一个人用只多一点带宽,真正的损失只是那些本来会自己付费的人。红包、打车券这类权益是真金白银,但由提供它的业务从自己的获客预算里出,换来的是一批高消费用户。阿里高管公开说过,88VIP 的联名权益多按换量结算,成本相对低[9] 。所以捆绑有两个前提:送的东西多一个人用成本很低,对方业务确实想要这批用户。
这三条放在一起,前面的现象都能解释。拼多多月卡只用了第一条,而且给的是有成本的券,所以做不大。88VIP 三条全用:88 元是承诺,优酷和饿了么是捆绑,品牌为这群人让利是瓶颈。Shopee VIP 从第一条起步,今年同时在补另外两条。接 Netflix 和 ChatGPT 是捆绑,只是它自己没有内容,要向外采购。让商家出钱是瓶颈,而且两种都已经出现:商家和伙伴开始分担 VIP 的权益成本;同时它的广告收入 2026 年二季度同比增长七成以上,广告费率提高了 90 多个基点[2] 。
对我们的含义有三层。第一条在东南亚收不到多少钱,月费只有一两美元,它只能当门票。真正的利润来自第三条。第二条决定能不能做大、别人能不能抄。
还有一个东南亚特有的麻烦。瓶颈成立的前提是买家只待在一个平台,但这里的月费低到用户可以同时开好几家。菲律宾的一项调研显示,受访者平均在用 6 个流媒体服务[10] 。所以卡费本身锁不住人,锁定只能来自使用习惯和攒下来的东西:等级、连续月份、年付折扣。Shopee 新加坡把 12 个月套餐的单价压到月付的六成,Grab 在印尼卖 8 周套餐,都是这个思路。
对 TikTok Shop,会员还有一层更大的意义。内容电商的每一单,都要靠内容重新把用户的注意力抢回来一次,生意的稳定性取决于流量分配和达人。会员攒下的是一批不依赖信息流、想买东西会自己回来的用户。这批人越多,搜索和商城这两个场景的分量越重,而这两个场景恰恰是广告变现效率最高的地方。说得直白一点,会员是把流量生意往用户生意上挪的工具。
三、七种可选形态
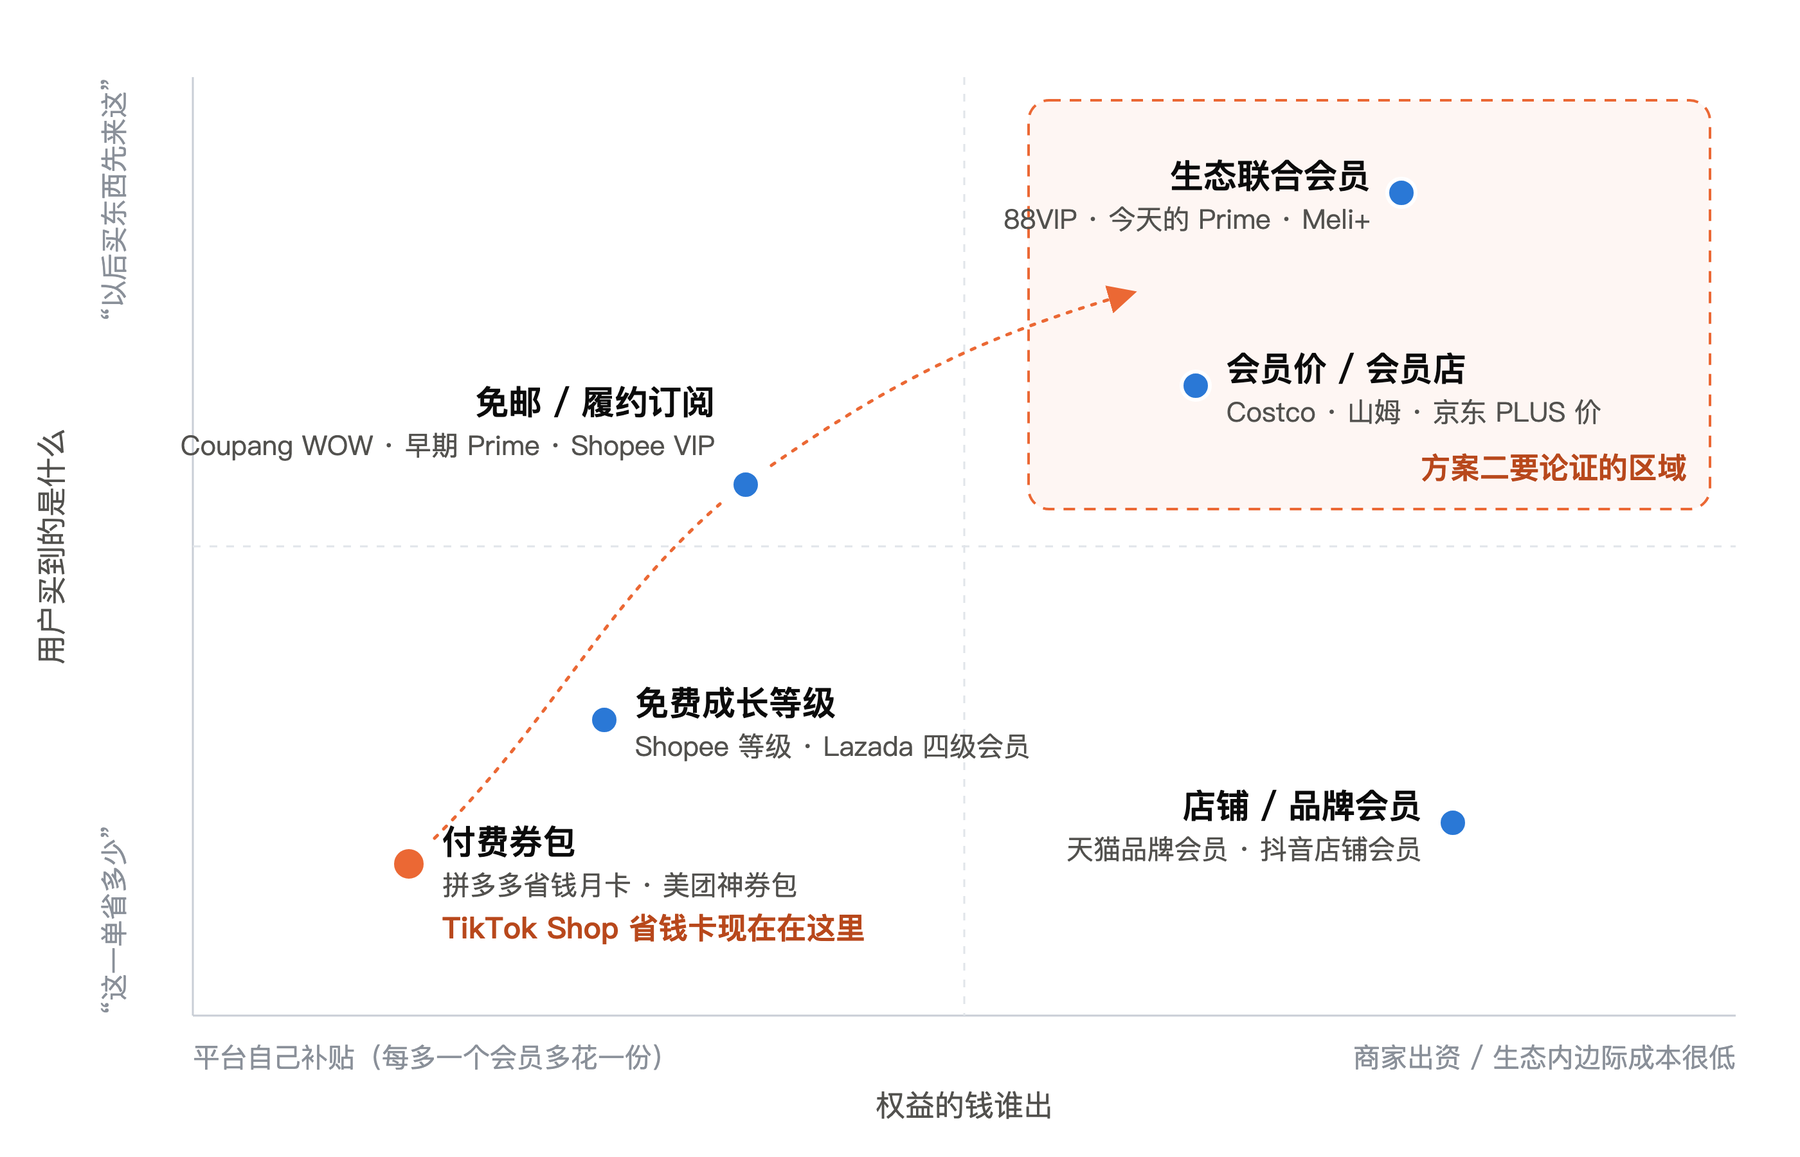
免邮、券、视频会员这些权益各家都在混着用,按权益的样子分类意义不大。我换了两个更底层的维度:权益的钱最终谁出;用户买到的是一次折扣,还是一个长期留下来的理由。七种形态在这两个维度上的位置见下图。
图 3|会员形态定位图。各形态的位置是我的定性判断,不是测量结果。 越往右上,越接近“能做大、心智强”,也越依赖平台自己的供给和生态。下表先给总览,后面逐个展开。
表 2|七种形态一览 形态 用户付费 权益的钱主要谁出 代表 我的判断 ① 付费券包 低价月费 平台 拼多多省钱月卡、美团神券包、TikTok Shop VIP(马来西亚) 效率高、做不大,适合当入口 ② 免邮 / 履约订阅 月费或年费 平台,物流规模上来后摊薄 Amazon Prime 早期、Coupang WOW、Shopee VIP、Tokopedia PLUS 心智最硬也最烧钱,在东南亚已是标配 ③ 生态联合会员 年费或月费 生态内业务、外部伙伴、品牌 88VIP、今天的 Prime、Meli+、ShopeeVIP+ 能做大,前提是手里有别人没有的权益 ④ 会员价 / 会员店 年费 供给侧让利 Costco、山姆、京东 PLUS 价 利润结构最好,对货的控制力要求最高 ⑤ 免费成长等级 不付费 平台,按等级分配已有补贴 淘宝大会员、美团会员、Shopee Rewards、Lazada 四级会员 不产生新心智,是分层运营的底座 ⑥ 店铺 / 品牌会员 对平台不付费 商家 天猫品牌会员、抖音商家会员通 平台不花钱,也攒不下平台心智 ⑦ 达人粉丝会员 订阅达人 达人与商家 TikTok 现有的主播订阅功能(未与电商打通) 只有 TikTok 能做,目前只是个想法
① 付费券包
付一笔小钱,换一包面额更大的券,用户算的是“回本”。拼多多省钱月卡 2019 年底上线,5.9 元一个月,核心权益是每日神券、免单特权和免费试用,早期还打过“不回本包退”[11] 。拼多多从没在财报里提过它,这本身说明它在内部是运营工具,算不上战略。美团走得更远:2023 年把外卖会员和神券合并成神会员,2025 年 3 月干脆并进免费的美团会员,付费的只剩一个 2.99 元的神券包[12] 。
我们自己这边,公开报道里能看到的是马来西亚的 TikTok Shop VIP:2025 年 12 月上线,RM6 一个月,近两个月下单满 4 次才有开通资格,权益是免邮、额外返现和商品券,定价比 Shopee VIP 的 RM6.99 略低[13] 。我不确定它和沟通里说的省钱卡是不是同一个东西,这里只按公开信息理解。
好处 :上线快,不依赖基建;自选择带来的补贴效率高;可以按人群定价。问题 :权益全是平台的变动成本,会员越多花得越多;用户只认面额,哪家面额大去哪家;没有身份感,停补即流失。放到我们这 :已经验证过,结论我认同。它是个好入口、好筛子,但成不了方案二。建议保留,作为方案二的入门档或试用漏斗。② 免邮 / 履约订阅
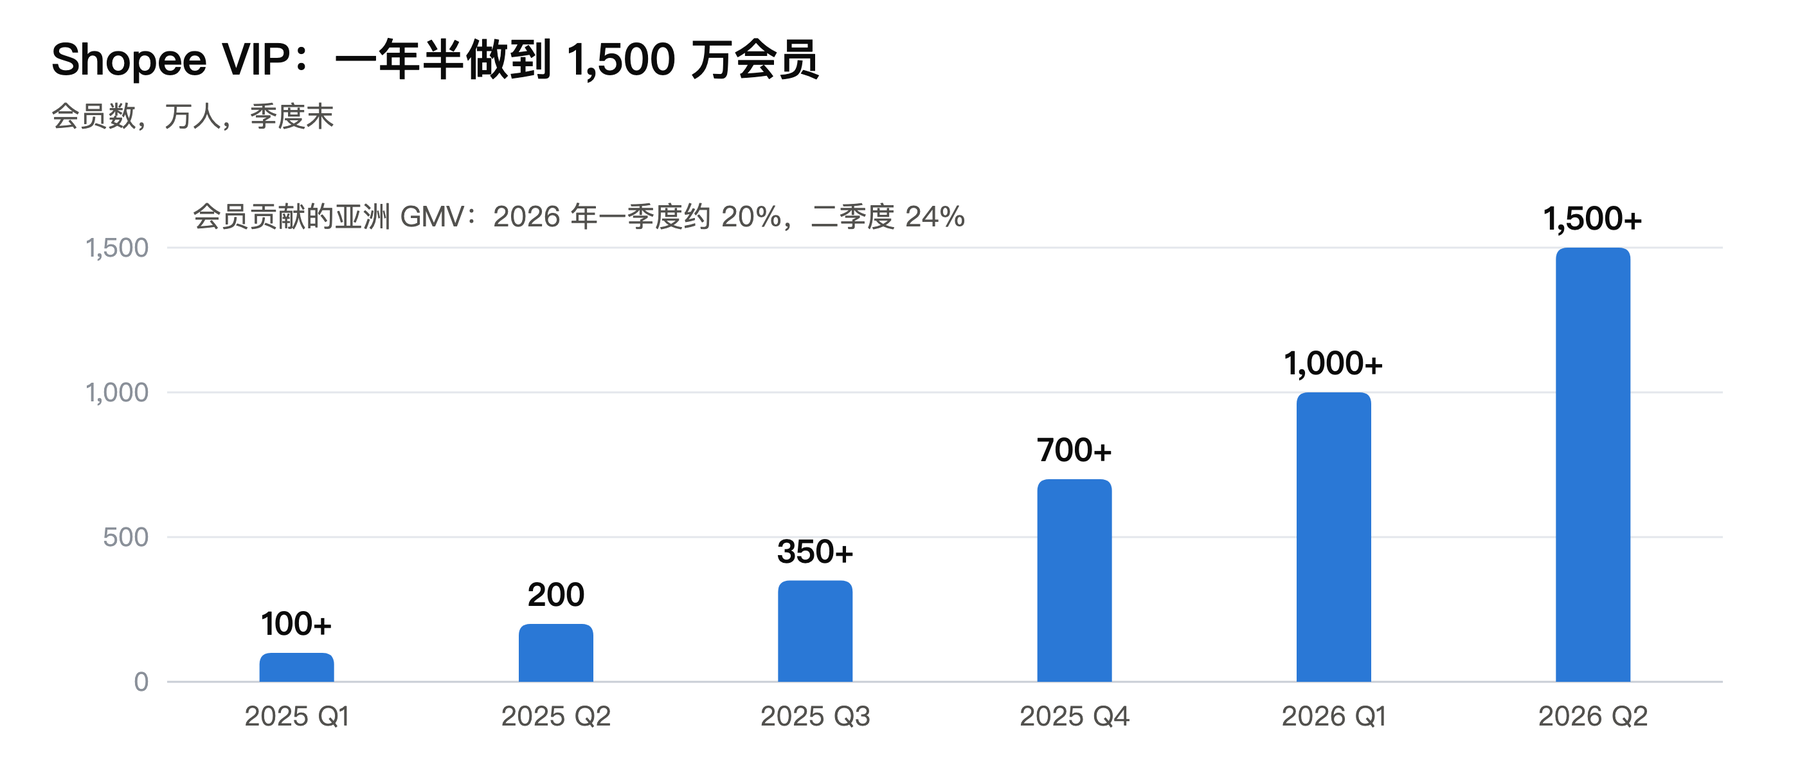
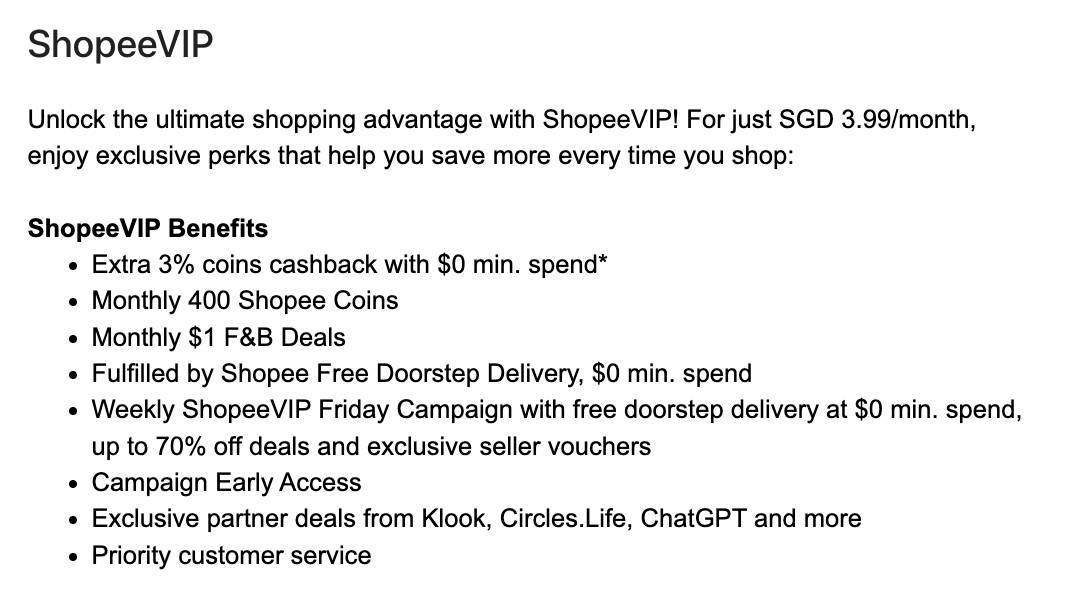
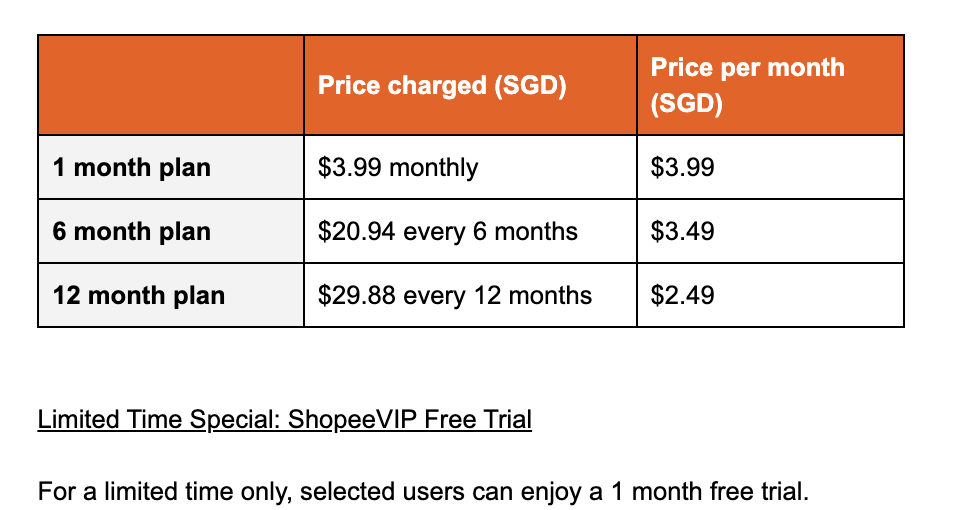
付费买确定性:不限次免邮、更快送达、退货不花钱。Shopee VIP 是这个形态在东南亚的现役样本。它 2025 年一季度在印尼试点,一年半后会员超过 1,500 万(含巴西 100 多万),亚洲市场 24% 的 GMV 来自会员,月均留存约 80%[2] ;管理层称用户订阅后消费有两位数提升,部分市场达到 30%–40%[14] 。月费折合 1–3 美元:印尼 Rp14,900、泰国 49 泰铢、越南 29,000 越南盾、菲律宾 ₱99、新加坡 S$3.99[15] 。
图 4|Shopee VIP 会员数。来源:Sea 2026 年一、二季度电话会[14,2] ;2025 年各季度为电话会的二手转述,其中二季度取自 Maybank 研报[1] 。 图 5|Shopee VIP 新加坡的官方权益说明:S$3.99/月,仓配商品无门槛免运费,另有 Klook、Circles.Life、ChatGPT 等伙伴权益。来源:help.shopee.sg,2026-11-12 截取。 代价也摆在明面上。Sea 的 CFO 在 2026 年一季度把 Shopee 利润同比下降的原因之一归到 VIP 投入[14] ;Maybank 估算印尼每个 VIP 会员每月让 Shopee 净亏约 2 美元[1] 。沟通里提到的“竞对亏钱做会员”,我理解指的就是这件事。
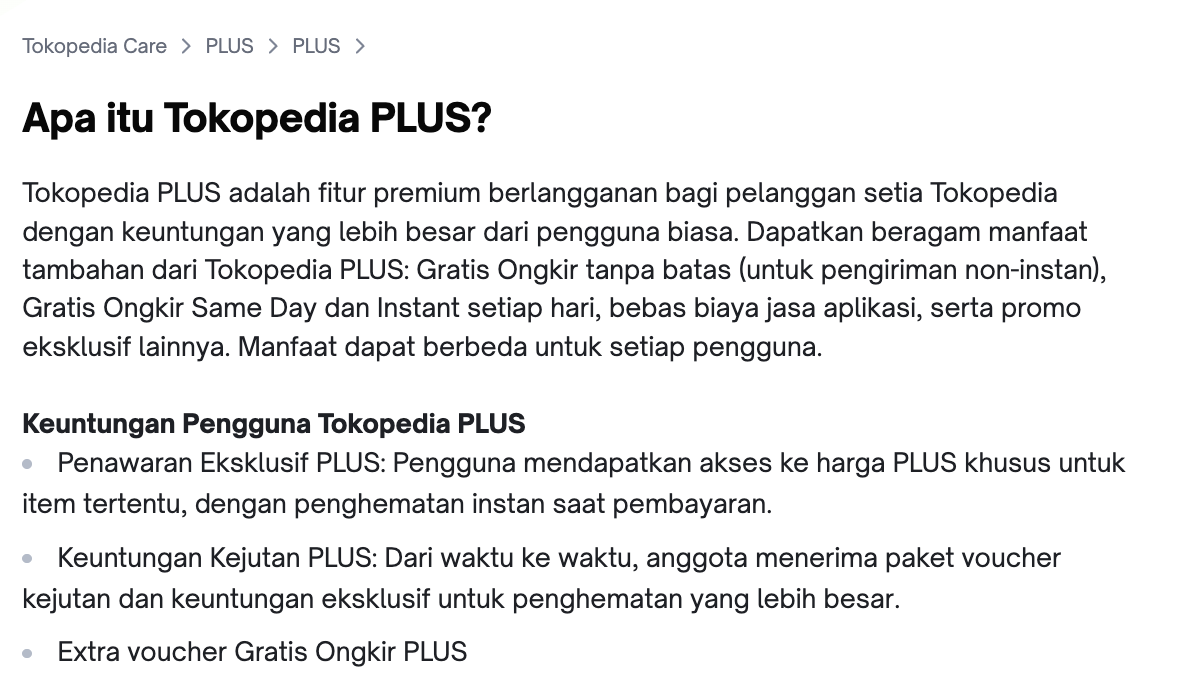
印尼还有一个自家人:Tokopedia 的 PLUS,2022 年推出的免邮订阅,官方帮助中心现在仍在介绍,权益是不限次免邮、当日达和即时达每日免邮、PLUS 专属价[16] 。
图 6|Tokopedia 帮助中心对 PLUS 订阅的说明:不限次免邮、PLUS 专属价、惊喜券包。来源:tokopedia.com/help,2026-11-12 截取。 好处 :免邮是东南亚用户选平台的头号因素,这个权益不用教育;高频使用带来习惯;留存好。问题 :运费是实打实的现金成本,我们没有自建物流,摊薄空间比 Coupang、Shopee 小;Shopee 已经把它做成标配,我们再做是补课,谈不上差异化。还有一个容易忽略的坑:平台自己的全量免邮会把会员权益冲掉。Mercado Livre 2025 年 6 月在巴西把免邮门槛对所有人从 79 雷亚尔降到 19 雷亚尔,会员的免邮优势随之消失,四个月后只好改用“会员享快速配送”重新拉开差距[17] 。放到我们这 :必须有,但只能当底座,钱不能全由平台出。③ 生态联合会员
一张卡打通多个业务和外部伙伴,会员费靠“顺带的权益”就能回本,购物权益反而像白送的。88VIP 是这一类的标杆,第四节单独讲。这里看三个离我们更近的例子。
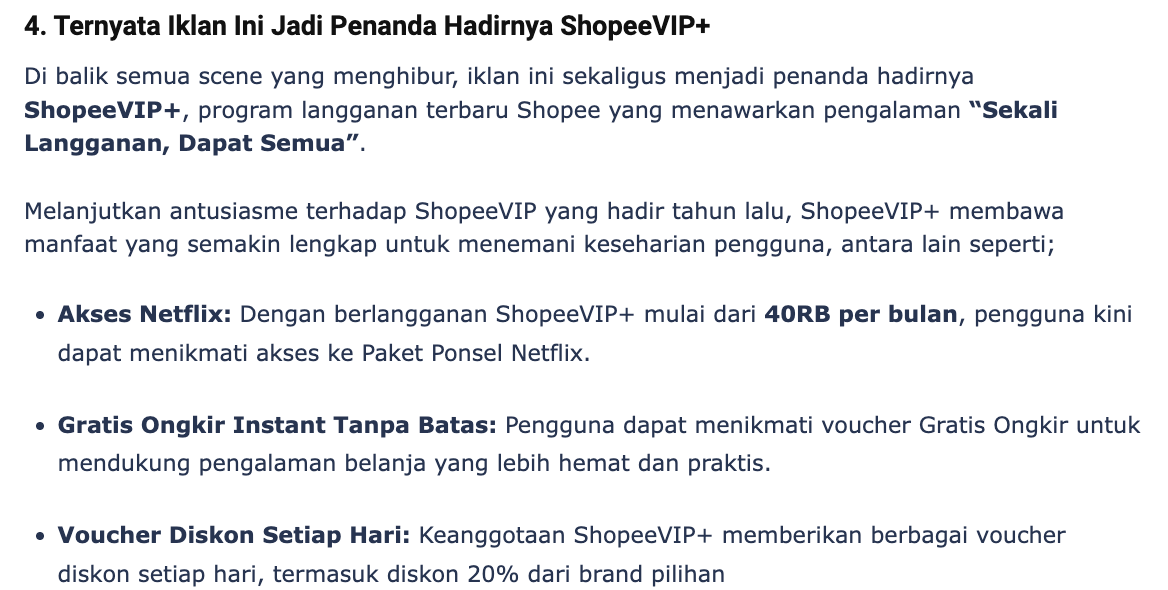
Shopee 正在往这走。 今年 9 月它在印尼、泰国、菲律宾上线了含 Netflix 手机档的 ShopeeVIP+,印尼多月档约 Rp40,000 一个月起;Netflix 说这是它在东南亚的第一个电商合作[18] 。此前 VIP 已经接入 ChatGPT、Klook、Circles.Life 等伙伴。Sea 总裁 Chris Feng 的原话是,这些伙伴权益会帮助改善单位经济[14] 。
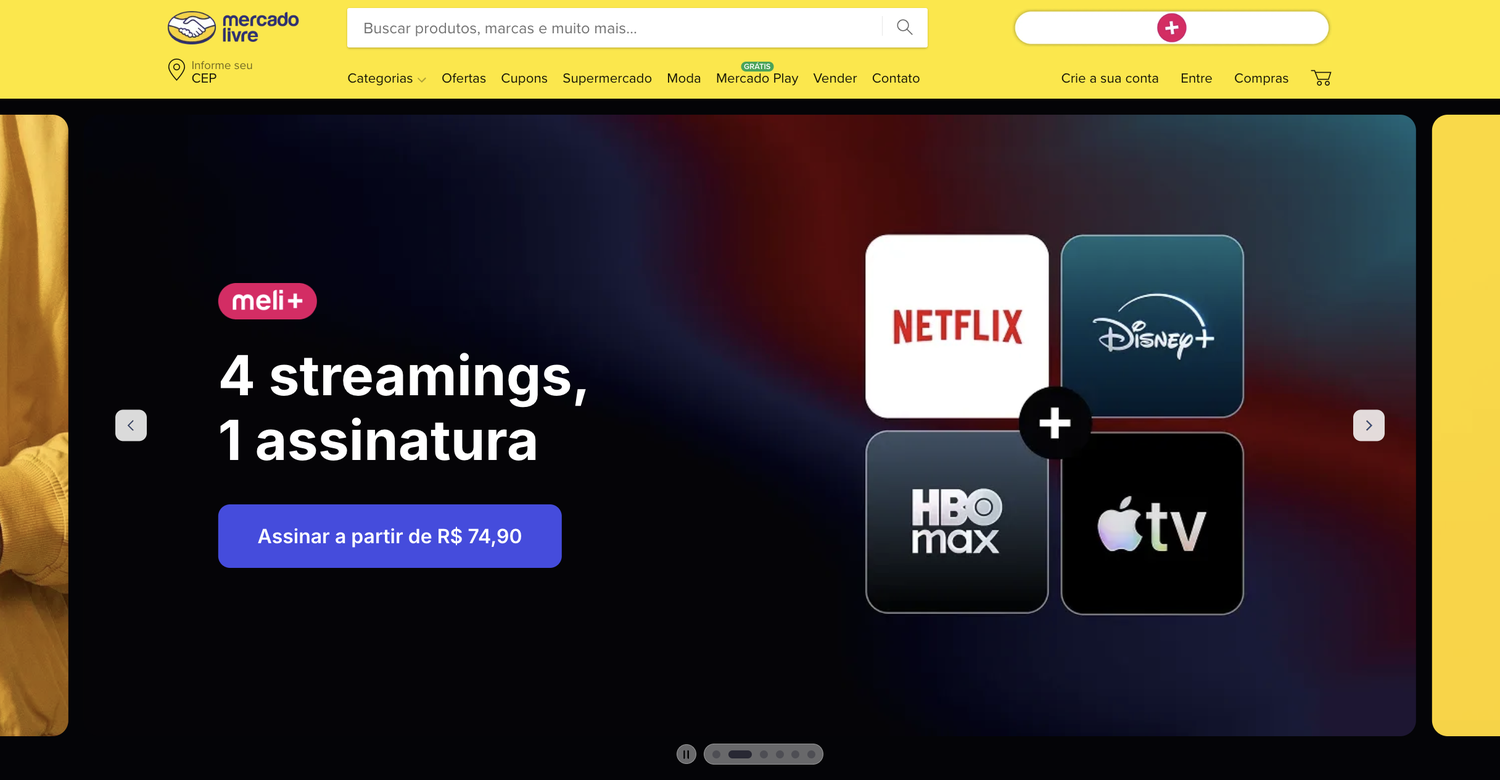
拉美的 Meli+ 做了分层。 Mercado Livre 在巴西把会员分成三档:基础档 R$9.90 一个月,给免邮、返现和折扣;最高档 R$74.90,打包 Netflix、Disney+、HBO Max、Apple TV 四个流媒体[19] 。低价档管购物,高价档卖内容,各取所需。
Shopee 印尼官方博客:ShopeeVIP+ 含 Netflix,40RB/月起
Meli+ 巴西:四个流媒体打包,R$74.90/月起
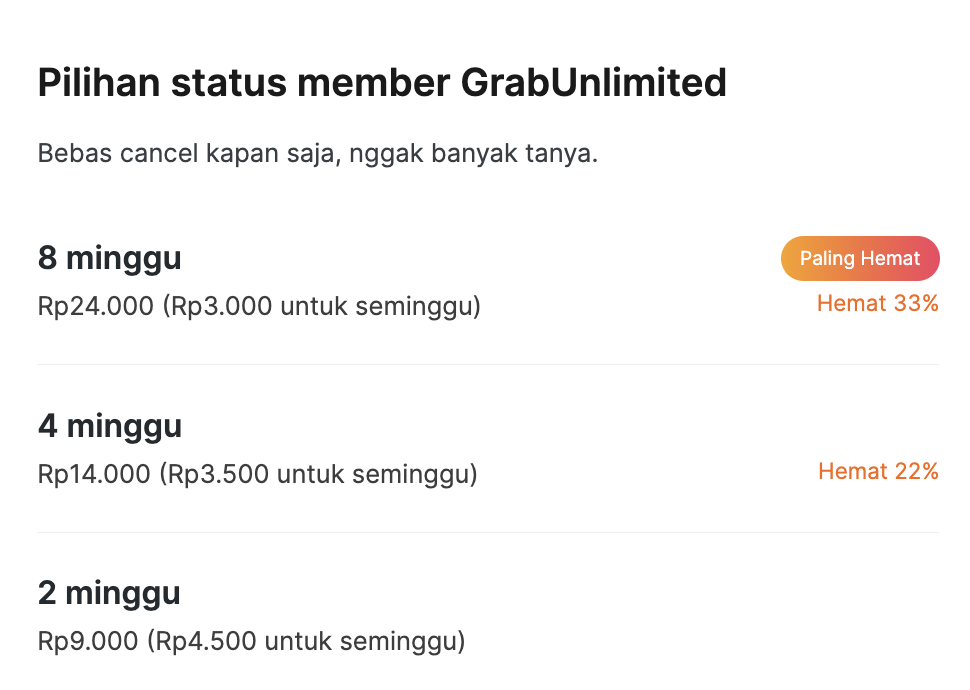
图 7|东南亚和拉美的电商会员都在捆绑流媒体。来源:shopee.co.id 官方博客(2026-09-17 发布)、mercadolivre.com.br,2026-11-12 截取。 GrabUnlimited 说明了会员和补贴的替代关系。 订阅用户贡献了 Grab 配送业务 GMV 的 35%,交易频次是非订阅用户的 4 倍,留存是 2 倍以上[20] 。更有用的是三季度电话会上的两句话:商家出资的促销同比增长 48%,其中相当一部分是商家为了触达订阅用户;订阅之外的消费者补贴可以降下来[21] 。也就是说,会员是在替换泛补贴,而不是叠在泛补贴上面。另一个细节是它在印尼按周卖,2 周 Rp9,000、8 周 Rp24,000[22] ,这是对低客单价和没有自动扣款的市场的适配。
首屏:免费试用 2 周,之后 Rp3,000/周起
套餐:按 2 周、4 周、8 周预付
图 8|GrabUnlimited 印尼站按周定价。来源:grab.com/id/grabunlimited,2026-11-12 截取。 这个形态也有做砸的,Lazada 在新加坡的 LiveUp 就是,放在第五节讲。
好处 :数字权益和换量联名的边际成本低,会员越多越划算;有身份感;伙伴能带来新客。问题 :需要跨业务协调,这恰好是我们现在最贵的东西;权益和购物不挂钩时,会吸引只薅权益的人;好的本地伙伴数量有限,Netflix 在印尼、泰国、菲律宾已经先和 Shopee 合作了。放到我们这 :Shopee 抄不走的是字节自己的东西。这是我认为最值得讨论的方向,放在第八节展开。④ 会员价 / 会员店
付年费买进门的资格,商品本身给会员更低的价格,利润主要从会员费来。Costco 2026 财年会员费收入 59.07 亿美元,约占营业利润的一半,美国和加拿大的续费率是 92.3%[23] 。山姆中国的付费会员超过 1,070 万[24] 。京东 PLUS 在 2023 年把每月券包换成了“百万商品折上 95 折”和自营无限免邮[25] ,官方口径是会员人均消费为非会员的 9 倍、下单次数 6 倍[26] 。
反例是盒马 X 会员:2023 年底暂停开卡,2024 年 4 月恢复,2025 年 8 月 X 会员店全部停业[27] 。货的差异化撑不住的时候,这个形态立不起来。
好处 :成本结构最健康,让利来自供给侧;价格心智直接;续费率高。问题 :要求平台对货有很强的控制力;平台型电商做会员价,容易变成先提价再打折;东南亚品牌商家占平台 GMV 不到三成,中国超过一半[28] ,拿得出真让利的供给有限。放到我们这 :整体照搬不现实,但“会员价”作为一个权益模块很有价值。让 Mall 品牌和头部商家给会员专属价,平台出流量位,这是把商家的钱引进来最直接的办法,也顺带把用户往货架场带。⑤ 免费成长等级
不收钱,按消费行为自动分级。这两年国内的走向是“免费等级打底,付费会员在上”的双层结构:淘宝 2025 年 8 月上线免费的淘宝大会员,分六档,88VIP 作为付费层保留[29] ;美团把神会员并进了免费的美团会员[12] 。东南亚这边,Shopee 各国的免费等级还在跑,Lazada 2025 年 12 月也上了覆盖六国的四级会员[30] 。
好处 :没有付费门槛,覆盖面大;是分层运营和数据的底座;和付费会员不冲突。问题 :不付费就没有自选择和沉没成本,等于把现有补贴按等级重分一遍;用户感知弱。放到我们这 :值得做,但它回答不了“比发券强在哪”,因为它本质上就是有规则的发券。我会把它当基础设施,不当方案二的候选。⑥ 店铺 / 品牌会员
平台提供入会、积分、会员价这些工具,权益由商家自己出。天猫的品牌会员是成熟样本;抖音电商 2021 年上线商家会员通,2024 年开始清退长期不配置权益的商家[31] ,说明多数中小商家并没有运营会员的能力。
好处 :平台几乎不花钱;商家有动力经营复购。问题 :用户记住的是店而不是平台;中小商家容易把它做成摆设。放到我们这 :适合做方案二里商家共资的技术底座。平台会员进到参与的店铺自动享受该店会员价,平台心智和商家出资就接上了。⑦ 达人粉丝会员(只是个想法)
用户订阅的是某个达人,权益是这个达人直播间的专属价、优先购和专属券,由达人和背后的商家出。TikTok 已经有面向创作者的付费订阅功能,2024 年 9 月扩展到包括印尼在内的市场[32] ,但没有和电商打通;而内容电商 2025 年已占东南亚平台 GMV 的 32%,一年前还是 20%[33] ,用户对达人的黏性未必比对平台弱。
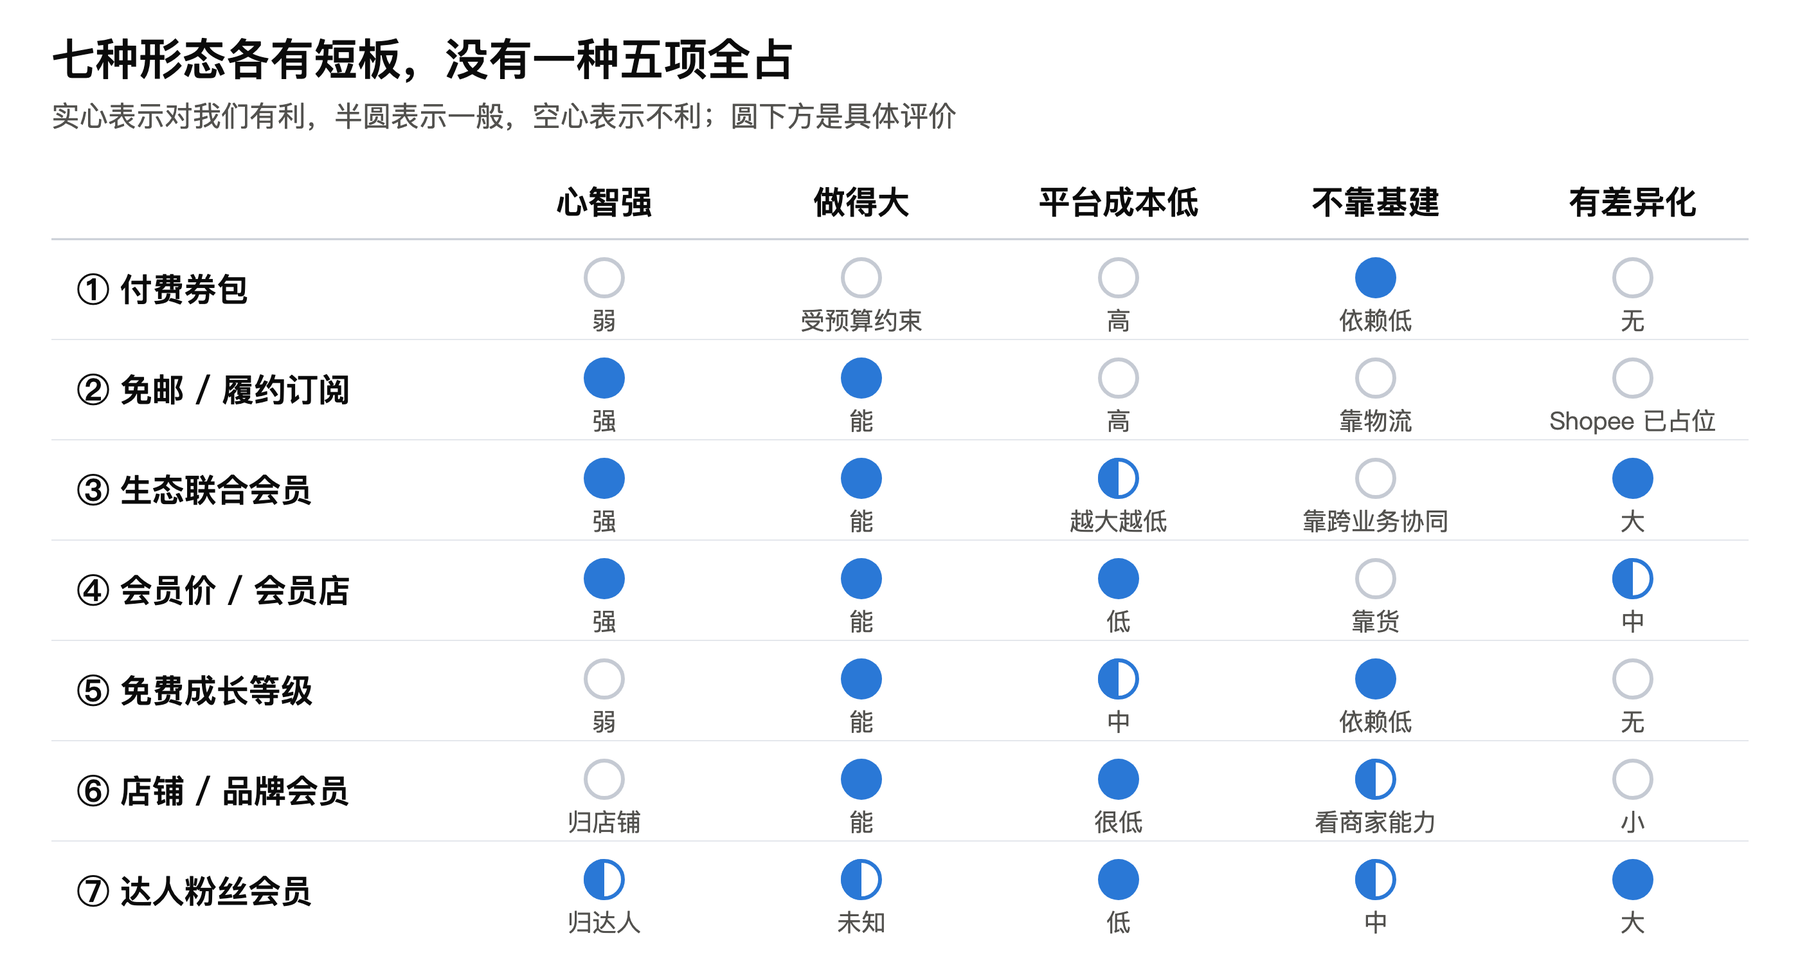
好处 :别的平台没有;权益成本不在平台;跟着直播排期走,天然高频。问题 :心智归达人,达人被挖走会员也跟着走;治理成本高;没有先例。放到我们这 :不建议单独立项,可以作为方案二里内容权益的一种实现方式来讨论。图 9|七种形态在五个维度上的评价,均为我的定性判断。 四、88VIP 和拼多多月卡到底差在哪
这两个经常被放在一起比,像是同一种东西的高配和低配。我的看法是它们根本是两种生意。
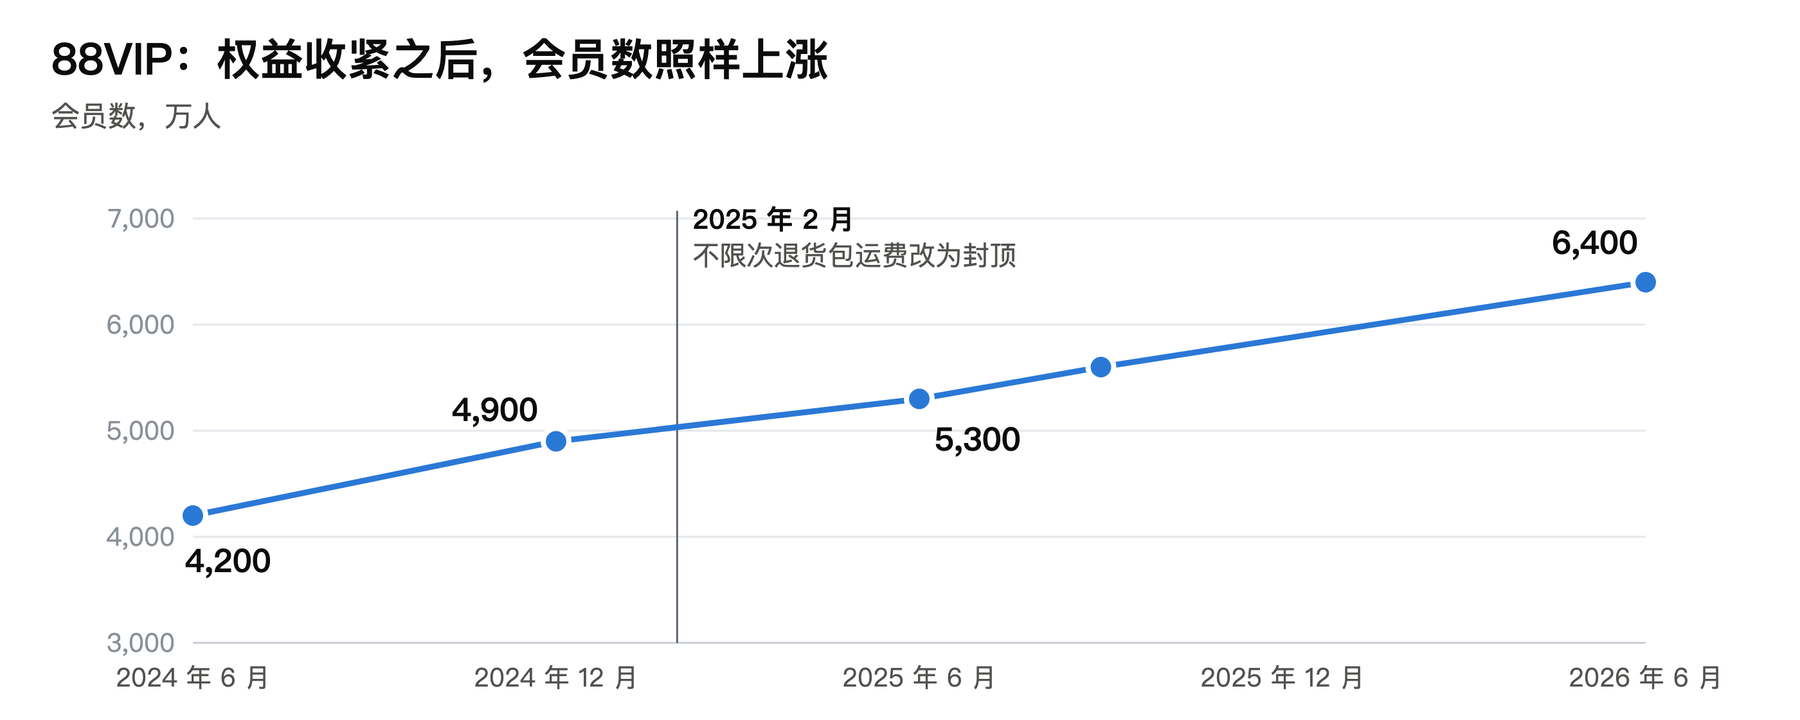
表 3|拼多多省钱月卡与 88VIP 对照 拼多多省钱月卡 88VIP 用户买到的 一包券,算得清值多少钱 一个身份。购物九五折之外,饿了么、飞猪、优酷、网易云、高德这些权益到手就已经回本[34] 定价 5.9 元/月起,千人千面 88 元/年(淘气值达标),不达标 888 元 权益的钱谁出 平台补贴,每张券都是变动成本 联名权益多按换量结算,成本相对低;花钱的大头是返利、大额券和营销活动[9] 。九五折一般理解为参加的品牌让利,但公开资料里没有官方分摊口径,这点我不确定 规模 从未披露 约 6,400 万(2026 年 6 月);一年半前是约 4,900 万[35,36] 平台怎么说它 财报从未提及 每季财报单列,称为“购买力最高的消费群体” 对商家意味着什么 没有直接关系 人均年消费是非会员的 9 倍,贡献部分头部品牌超过 55% 的生意[37] 收紧权益之后 用户反馈权益缩水,无数据可查 2025 年 2 月把不限次退货包运费改为封顶[38] ,会员数照样从约 4,900 万涨到约 6,400 万
第一层差别是成本结构。 月卡的每一分权益都是平台掏的现金,会员数乘以单人补贴就是总成本,规模越大花得越多,所以它天然只能做给一小撮算得过账的人。88VIP 的权益里,有相当一部分是别人的钱,或者多一个人用成本很低、由对方业务当获客费出的东西,所以阿里敢把它做到 6,400 万,并且一路往上加权益。需要说明的是,88VIP 按会员费算一直是亏的,阿里高管公开承认过[9] 。它赚的不是卡费。
第二层是它卖给谁。 月卡只面向用户。88VIP 表面上卖给用户,实际上也在卖给品牌:一个头部品牌一半以上的生意来自这群人,它就离不开天猫,也愿意为这群人出专属折扣和新品。会员在这里是平台对供给侧的筹码。
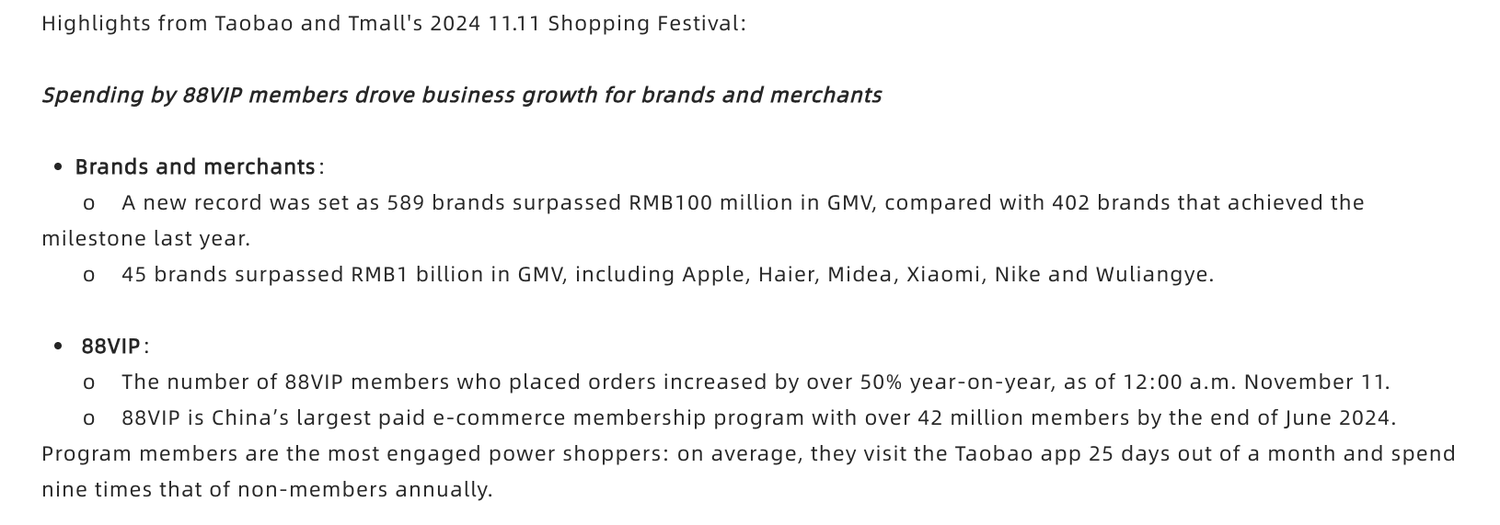
图 10|阿里官方新闻稿对 88VIP 的表述:会员每月有 25 天打开淘宝,年消费是非会员的 9 倍。来源:alibabagroup.com(2024-11-12 发布),2026-11-12 截取。 第三层是时间。 券包停补即停效。88VIP 把退货运费从不限次收到封顶,会员数没掉。能不能先补后降,是判断一个会员形态有没有战略价值的硬指标。
图 11|88VIP 会员数。来源:阿里巴巴业绩公告与官方新闻稿[39,36,40,35] ;2025 年 6 月数字见[37] 。 说句公道话,拼多多未必做不出 88VIP,它是不需要:低价心智已经由主站和百亿补贴完成了,月卡只是个促活工具。这对我们的启发是,会员应该去补平台最缺的那块心智。TikTok Shop 不缺“便宜”和“好逛”,缺的是“想买东西的时候先打开”。
五、Amazon、Lazada、Temu:三种不同的答案
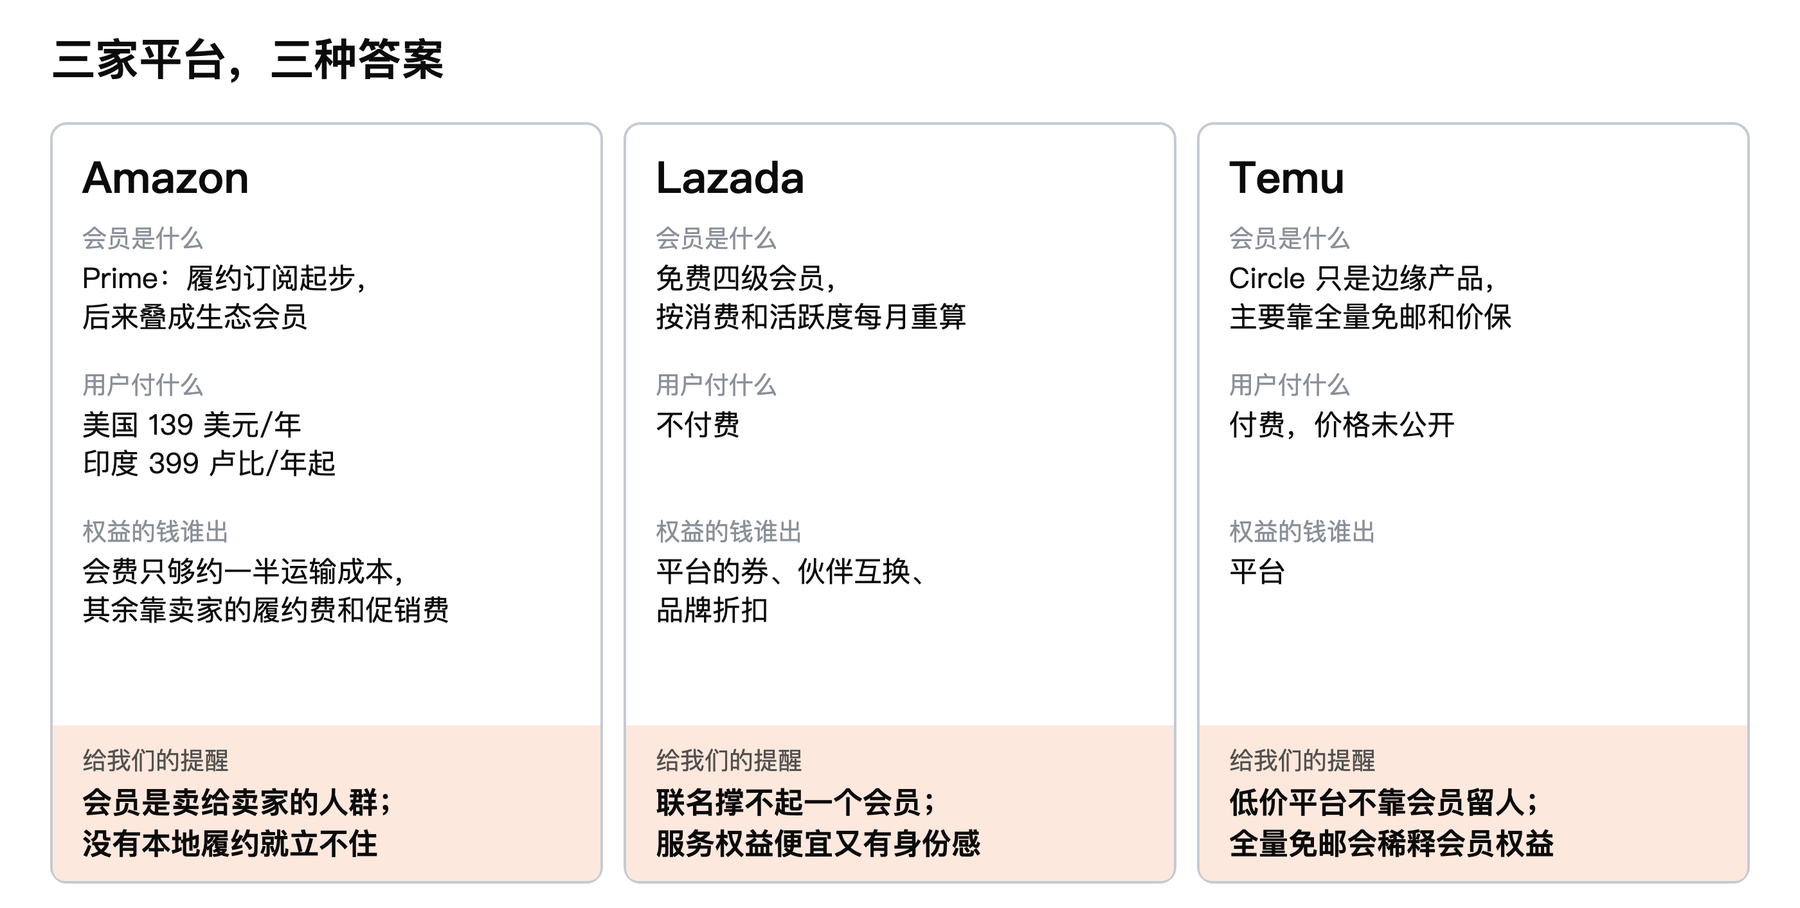
这三家值得单独拿出来看。它们对“权益的钱谁出”给了三种不同的答案,而且各自都有一段和东南亚直接相关的经历:Amazon 在这里做不起来,Lazada 在这里做砸过一次付费会员,Temu 在这里是边缘玩家。
Amazon Prime:卖家出了一半钱的会员
Prime 2005 年上线时只有一个权益:79 美元一年,不限次两日达[41] 。它用这一个权益做了六年,2011 年才加入视频[42] ,之后陆续叠上音乐、生鲜、药品。贝索斯在 2015 年的股东信里把目标说得很直接:要让 Prime 划算到“不加入就是不负责任”,并把它形容成一顿实体加数字的自助餐[43] 。价格是慢慢涨上去的:上线九年后第一次涨到 99 美元,2018 年 119 美元,2022 年 139 美元[44] 。
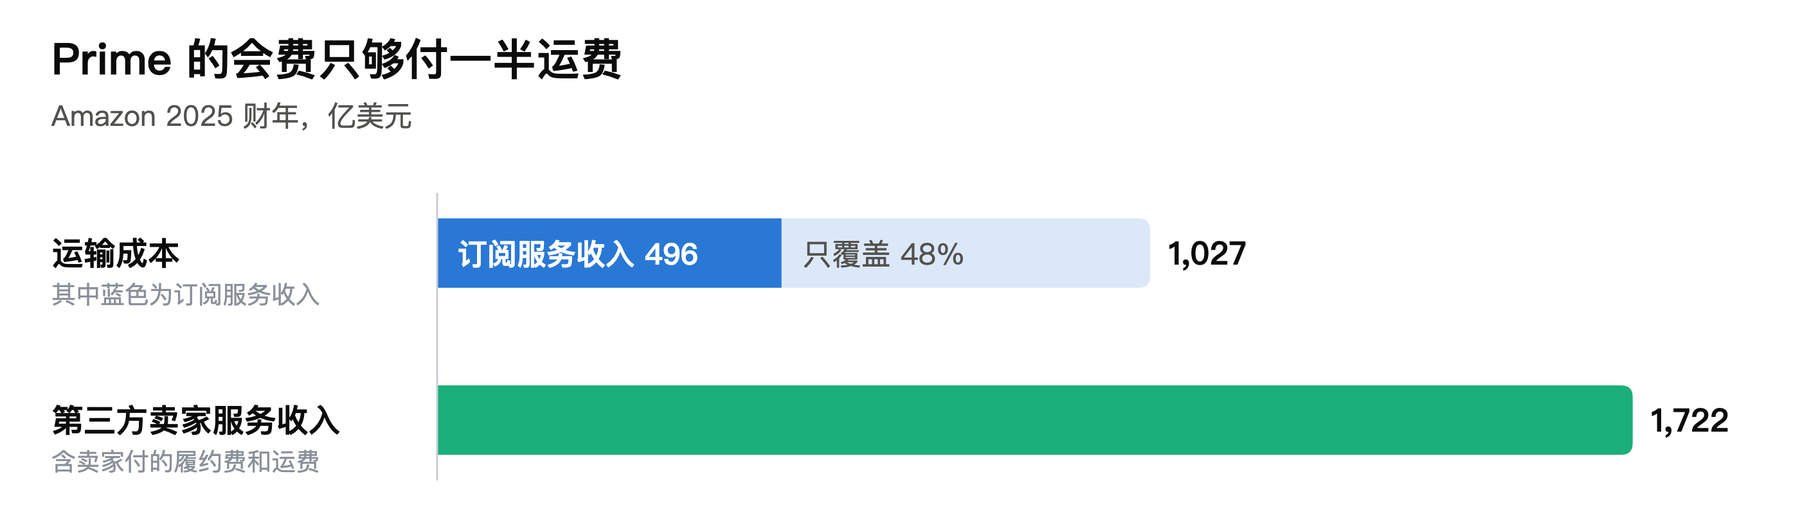
图 12|Amazon 美国站的 Prime 页面:免费配送、视频、专享优惠,月付 14.99 美元。来源:amazon.com/amazonprime,2026-11-12 截取。 钱谁出。 外界容易把 Prime 理解成平台自掏腰包补贴运费,看财报不是这么回事。2025 财年 Amazon 的运输成本是 1,027 亿美元[45] ,订阅服务收入约 496 亿美元[46] ,只够覆盖一半左右,而且订阅收入里还含视频、音乐这些不属于会费的部分。差额靠什么补?Amazon 平台上 61% 的件数来自第三方卖家[47] 。卖家要让商品带上 Prime 标识,最直接的办法是把货交给 Amazon 的仓配(FBA)并支付履约费。2025 财年第三方卖家服务收入约 1,722 亿美元,这一行里就包含卖家付的履约费和运费[46] 。成本上涨时 Amazon 也会直接向卖家转嫁:CFO 在 2026 年三季度电话会上说,年初对 FBA 卖家加收的燃油附加费“收回了一部分成本,但不是全部”[48] 。
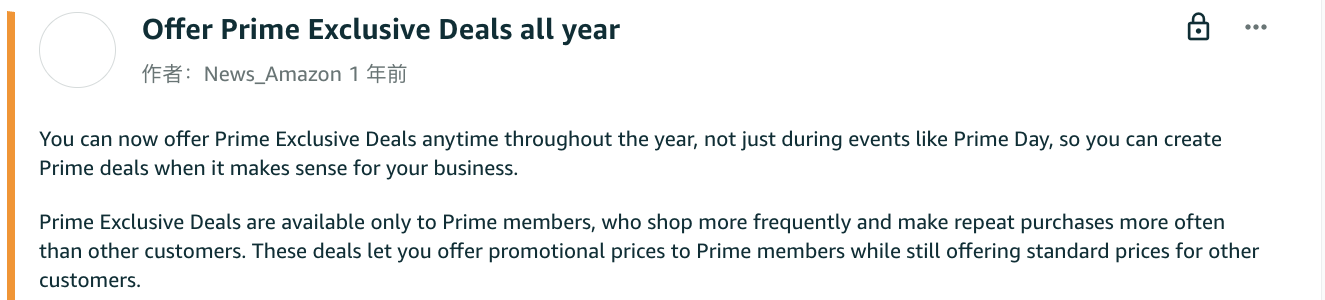
图 13|Amazon 2025 财年的运输成本、订阅服务收入与第三方卖家服务收入。来源:年报与业绩公告[45,46] ;覆盖比例为自行计算。 图 14|Amazon 对卖家的说法:加入 FBA,就能通过 Prime 给买家提供免费两日达。来源:sell.amazon.com,2026-11-12 截取。 会员专享价也是卖家出的。 Amazon 给卖家的公告写得很明白:Prime 专享折扣只有会员看得到,而这些会员“比其他顾客买得更频繁、复购更多”;卖家可以给会员一个促销价,同时对其他人维持原价[49] 。参加还要另付费用,2025 年 6 月起每次活动的固定费从 50 美元涨到 100 美元[50] 。
图 15|Amazon 卖家论坛的官方公告:Prime 专享折扣只对会员可见,会员买得更频繁、复购更多。来源:sellercentral.amazon.com,2026-11-12 截取。 所以 Prime 是一个两头卖的产品。对买家,它卖的是又快又免费的配送;对卖家,它卖的是触达最好那批买家的入场券。这正是第二节说的瓶颈:买家被会员留在一个平台上,卖家就得付钱进来。美国联邦贸易委员会 2023 年起诉 Amazon 时,把 Prime 资格称为在 Amazon 上做生意“事实上的必需品”[51] 。这是指控而不是判决,但它从反面说明了这个机制有多强。
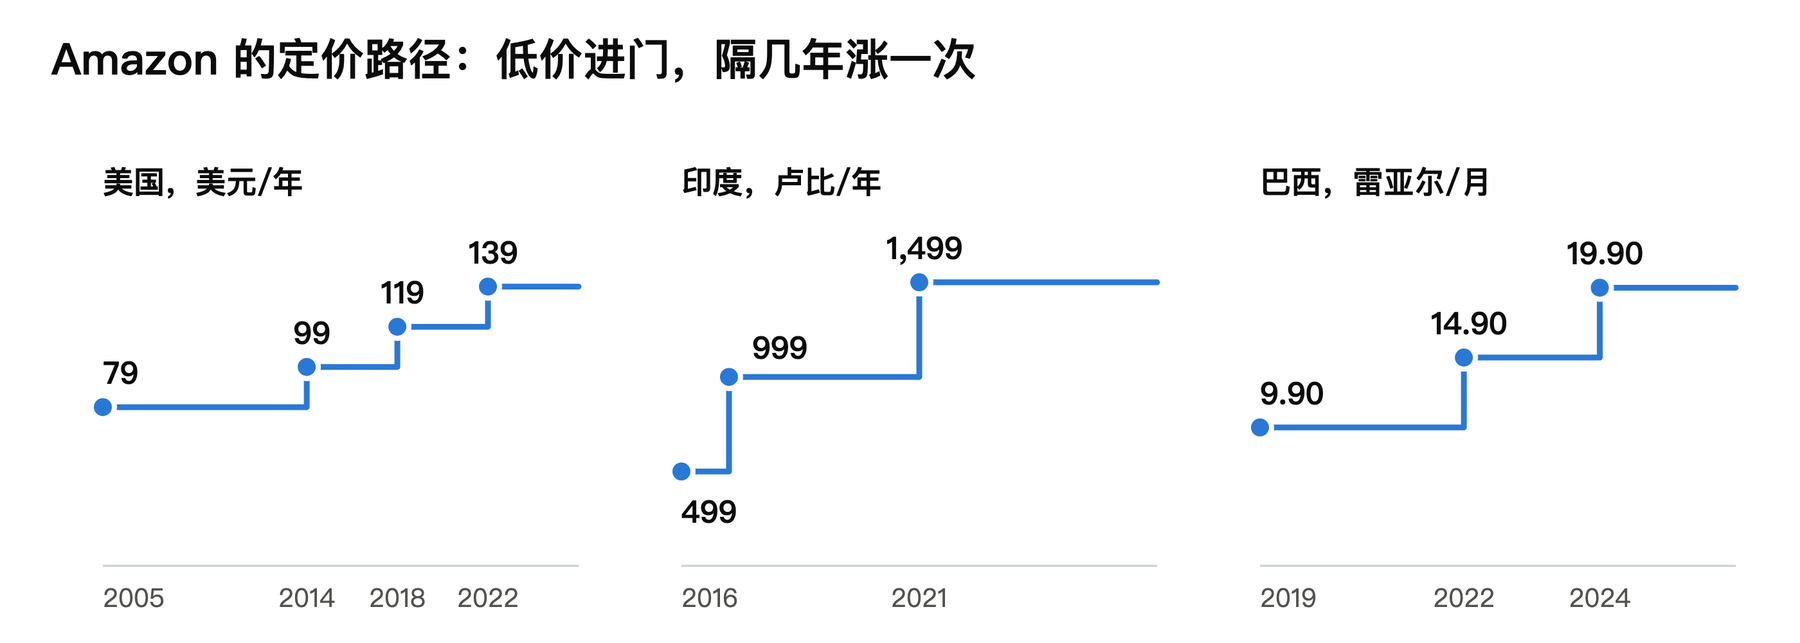
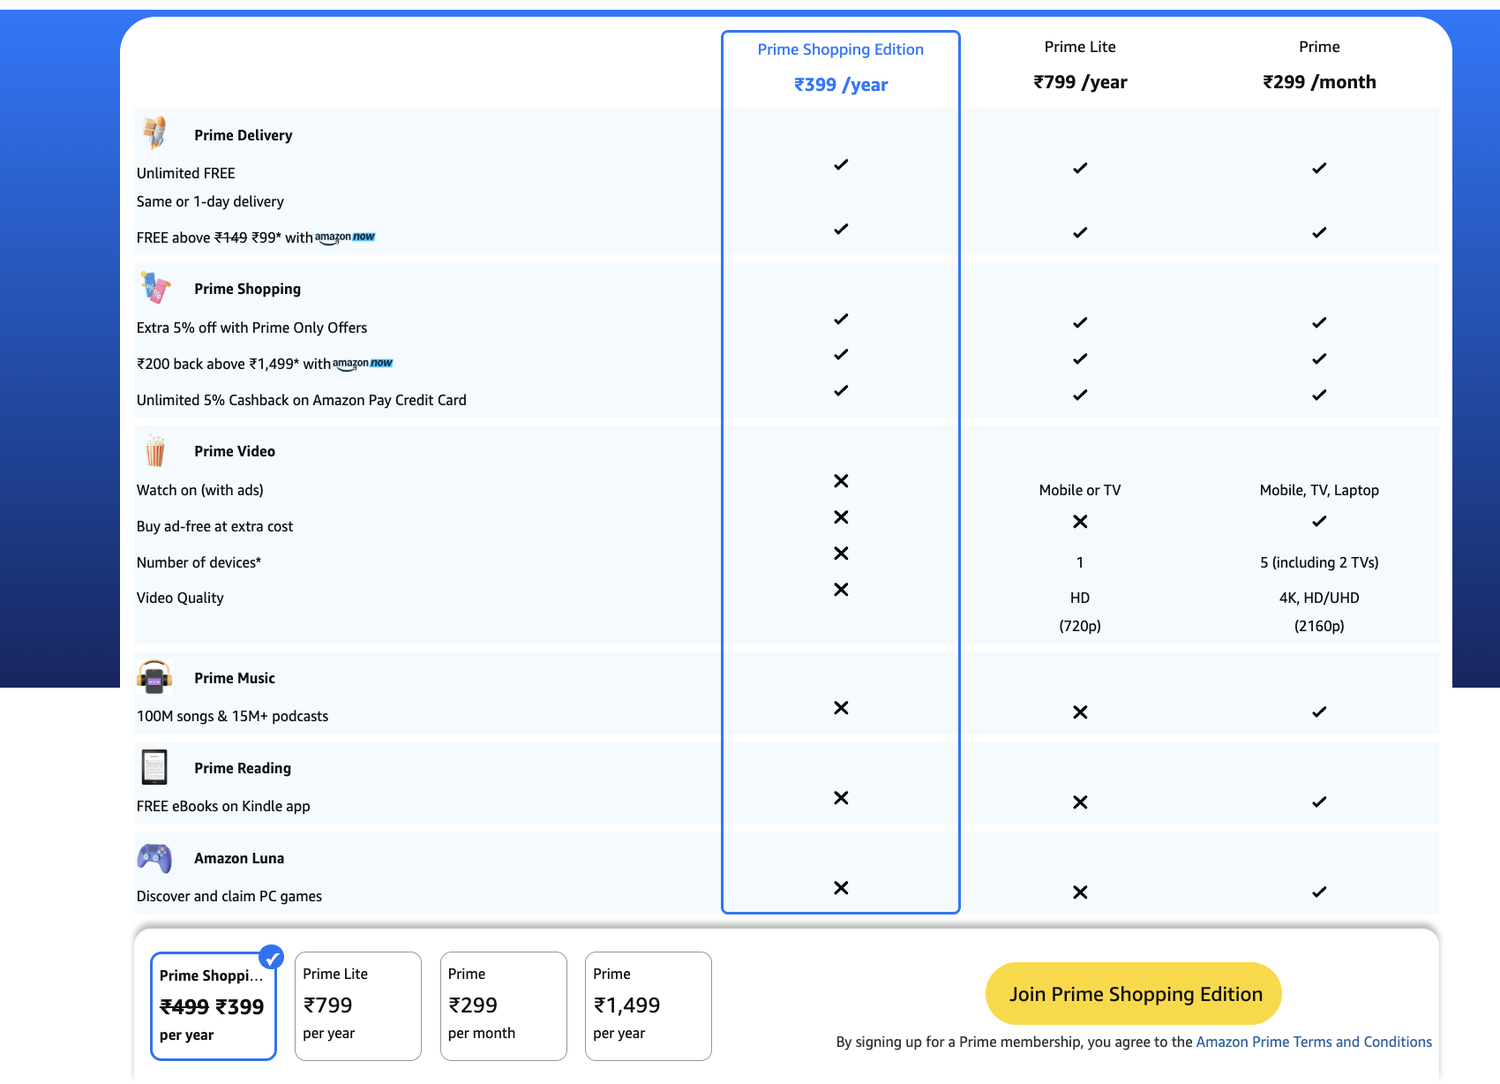
低收入市场怎么定价。 Amazon 的做法是低价进门、分档、慢慢涨。印度 2016 年以 499 卢比的入门价上线,2021 年涨到 1,499 卢比[52] ;2024 年又往下拆出只含配送和购物权益的 Shopping Edition,一年 399 卢比,中间还有一档 799 卢比的 Lite[53] 。巴西 2019 年以每月 9.90 雷亚尔上线,2022 年涨到 14.90,2024 年涨到 19.90[54] 。
图 16|Prime 在美国、印度、巴西的价格变化。来源:[44,52,54] ;印度 2017 年调至 999 卢比为二手口径。 图 17|Amazon 印度的三档 Prime:Shopping Edition ₹399/年、Lite ₹799/年、Prime ₹1,499/年。来源:amazon.in/amazonprime,2026-11-12 截取。 在东南亚,Prime 是个反面案例。 Amazon 2017 年进入新加坡,之后没有在其他东南亚国家做本地零售。按 Momentum Works 的估计,2025 年它在新加坡的 GMV 约 4 亿美元,占当地的 6%,放到整个东南亚不到千分之三[55] 。2026 年 5 月,Amazon 宣布在新加坡逐步停止本地履约和生鲜业务,转向以国际商店选品为主[56] 。同一张 Prime 卡,离开了本地的仓配密度和选品,就立不住。
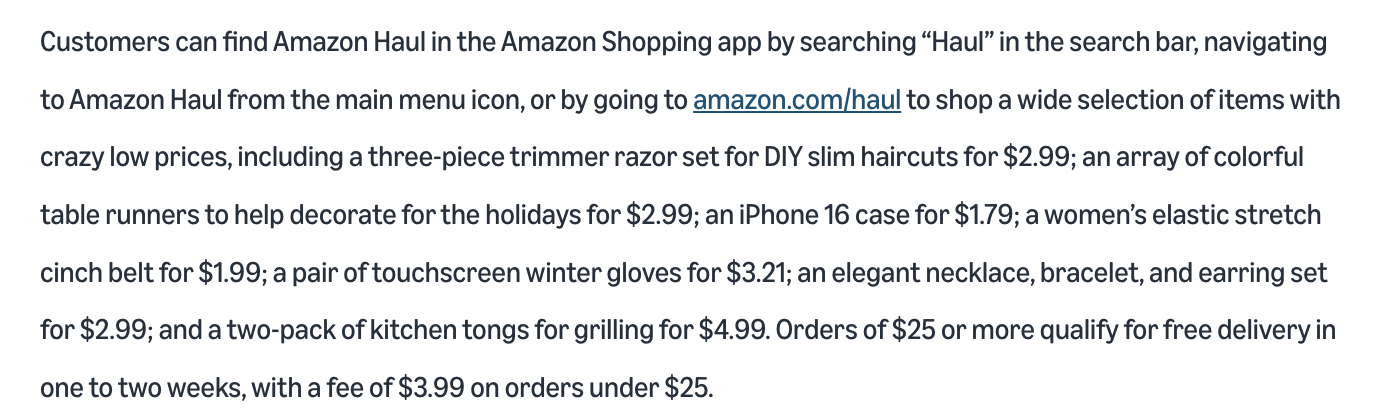
低价商品另开频道。 2024 年底 Amazon 为了应对 Temu 推出低价频道 Haul,配送规则单独一套:满 25 美元免运费,不满收 3.99 美元,一到两周送达[57] 。2025 年 11 月它以 Bazaar 的名字进了菲律宾[58] 。Amazon 宁可另开一个频道,也不让两三美元的商品进入 Prime 的快速免邮承诺。
图 18|Amazon 官方对 Haul 的说明:满 25 美元免运费、一到两周送达,不满收 3.99 美元。来源:aboutamazon.com,2026-11-12 截取。 还有一条合规上的教训。2025 年 9 月,Amazon 就 Prime 的开通和退订流程与联邦贸易委员会达成 25 亿美元和解,指控是用误导性的界面让用户在不知情时开通,并把退订做得很复杂[59] 。
对我们意味着什么。
“商家共资”的正确理解,是把会员做成卖给商家的产品,而不是把成本摊给商家。 Amazon 的卖家愿意付履约费、让出会员价,是因为 Prime 用户买得多。顺序不能反:先证明会员买得多,商家才会出钱。先把一个权益做透。 Prime 靠一个权益做了六年才开始叠加。我们的会员如果一上来就是十几项权益的拼盘,用户记不住,账也算不清。低价商品不能进无门槛免邮。 我们的客单价比 Shopee 低,这个问题比 Amazon 更尖锐。免邮权益要有起步门槛,或者按品类、按商家圈定范围。低价进门,再慢慢涨。 印度和巴西都是这么做的。入门档可以很便宜,但要从第一天就设计好往上走的台阶。会员是履约能力的放大器,替代不了履约。 新加坡的例子说明,没有本地履约和选品,会员权益再多也没用。我们的履约靠第三方,要先确认这层底座做得到什么程度,再决定对用户承诺什么。开通和退订都要做得干净。 监管对自动续费的容忍度在快速下降。Lazada:做砸过一次付费联盟,现在退回免费分层
Lazada 是东南亚最早尝试付费会员的平台。2017 年它在新加坡推出 LiveUp,拉上 Netflix、Uber 和自家的生鲜平台 RedMart 组成联盟;2019 年年费从 49.90 新元涨到 59.90 新元,同时取消了 Lazada 自己的免邮;2020 年 5 月项目停掉,官方给会员的说法是部分会员未能充分享受到权益[60] 。
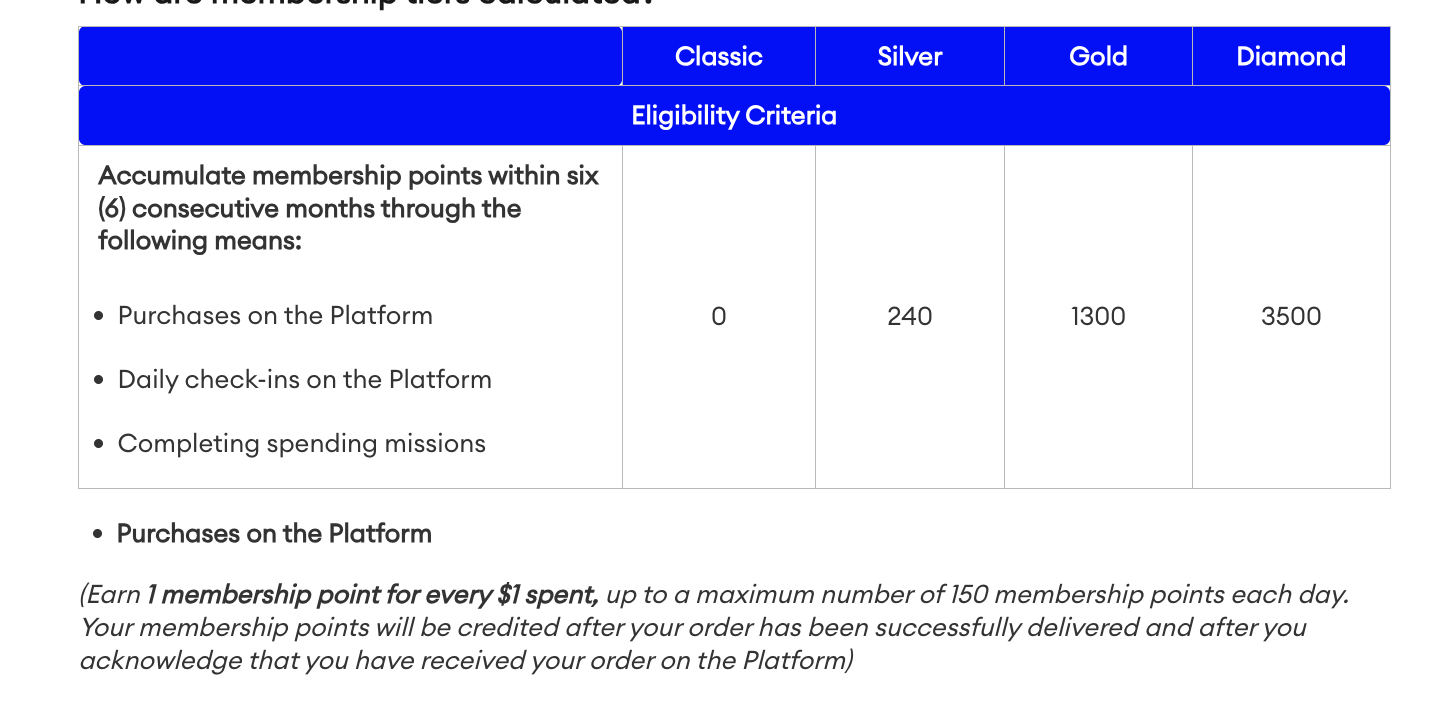
现在的做法完全换了方向。2025 年 12 月 Lazada 在六国上线新会员计划:不收费,四个等级,按近六个月的消费、访问频次和大促参与每月重算[30] 。新加坡帮助中心写得更细:每消费 1 新元得 1 分,每天最多 150 分,签到和完成任务也能得分,六个月内攒到 240、1,300、3,500 分,分别升到白银、黄金、钻石[61] 。
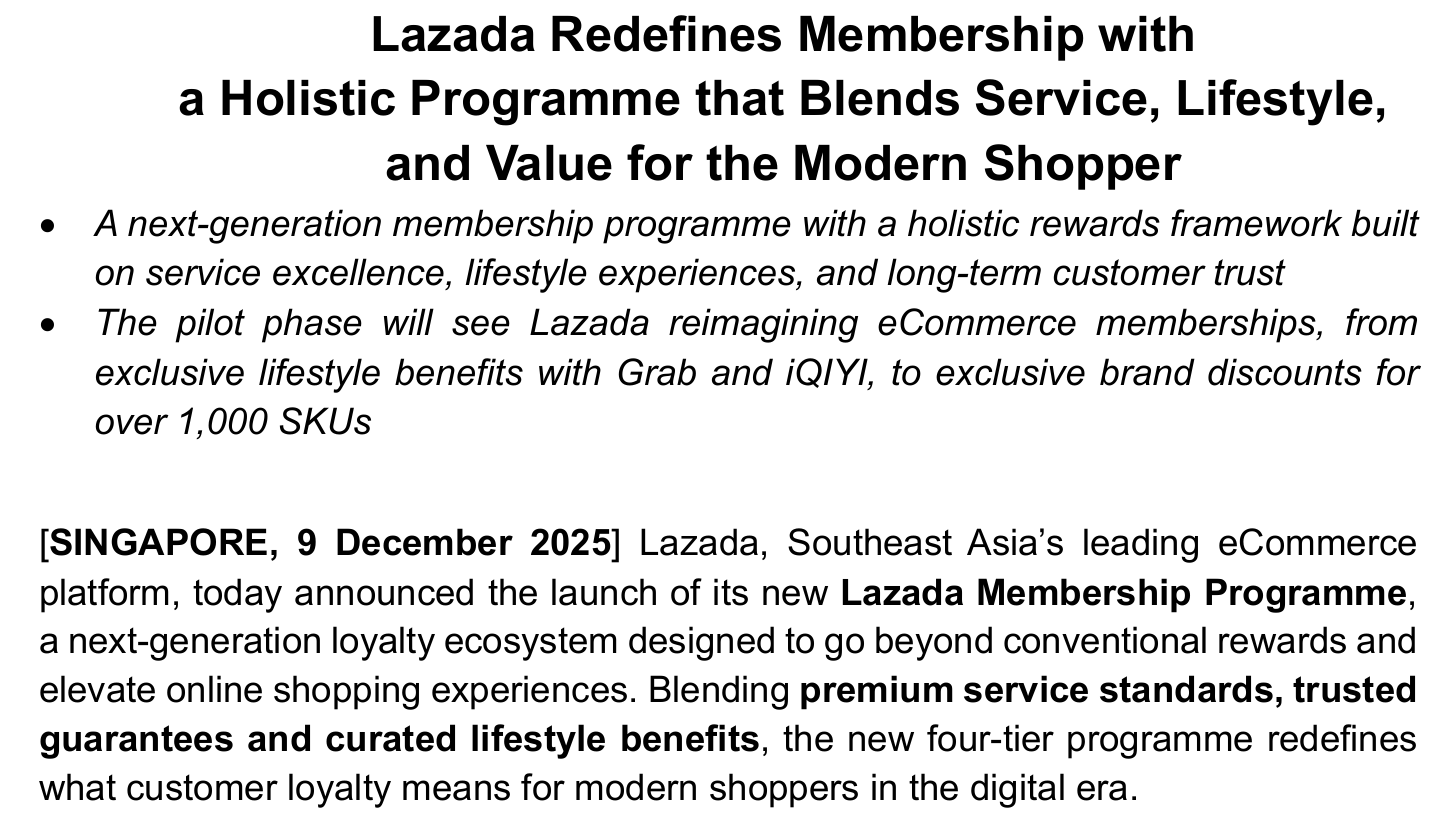
图 19|Lazada 官方新闻稿(2025-12-09)首页:新会员计划围绕服务、生活方式和长期信任。来源:lazada.com 新闻稿 PDF,2026-11-12 截取。 图 20|Lazada 新加坡帮助中心的升级规则:六个月内的消费、签到、任务都计分,门槛为 240、1,300、3,500 分。来源:helpcenter.lazada.sg,2026-11-12 截取。 权益的重心也变了。所有会员都有品类券和运费券,但高等级拿到的主要是服务:优先配送、更顺畅的纠纷处理、专属售后,以及按等级区分的正品保障和准时保障[30,61] 。外部权益靠和伙伴互换,Grab 和爱奇艺各给高等级会员一段免费会员期。官方的说法是要离开销售驱动的打法,转向以服务、信任和价值为核心的忠诚度框架[30] 。
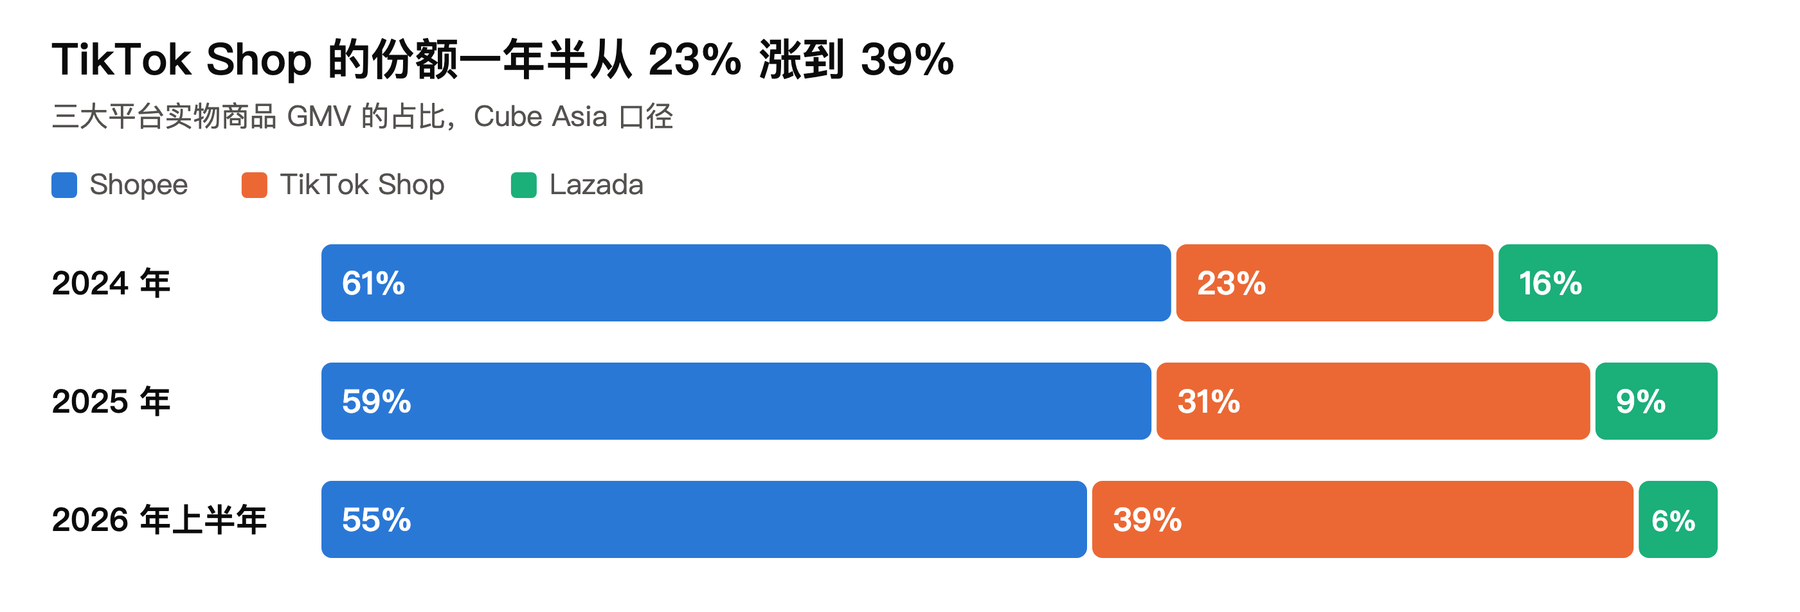
这个选择要放在 Lazada 的处境里理解。它的份额在掉,Cube 的口径下 2025 年占三大平台 GMV 的 9%,一年前是 16%[62] 。它已经把重心放在盈利和品牌商城上,官方称 2026 年生日大促期间 LazMall 贡献了平台六成的 GMV[63] 。在这个位置上,会员的任务是用尽量低的成本守住买品牌货的高价值用户,所以给服务、给身份,不给补贴。
对我们意味着什么。
联名撑不起一个会员。 LiveUp 的权益大半来自伙伴,自家的免邮一砍,联盟就散了。生态和伙伴权益只能是加分项,会员必须有一项自己说了算、用户每单都用得上的核心权益。服务型权益便宜,而且有身份感。 优先配送、快速退款、正品保障这些,边际成本远低于券,却是高价值用户真正在意的。对内容电商尤其对症:直播间里冲动下单的人,最大的顾虑就是售后。把行为算进等级。 Lazada 把访问、签到、任务都计分。我们的用户每天刷视频、看直播,可计入的行为远比货架电商多,这是做免费成长层的天然条件。不要从“Lazada 不收费”推出“东南亚不适合付费会员”。 Lazada 是在份额下滑时做防守,我们在份额上升期。Shopee VIP 的 1,500 万付费会员是更有说服力的反例。Temu:有会员,但不靠会员
先纠正一个常见说法:Temu 并非没有付费会员。它的官方帮助中心有一个叫 Temu Circle 的会员,权益是商品折扣、每单返站内余额、券、赠品和优先客服,权益期 31 天[64] 。但价格在官方页面上查不到,我在菲律宾站帮助中心的促销目录里没有看到它,拼多多管理层在 2026 年的两次业绩电话会上也没有提过会员或忠诚度[65] 。它是个边缘产品。
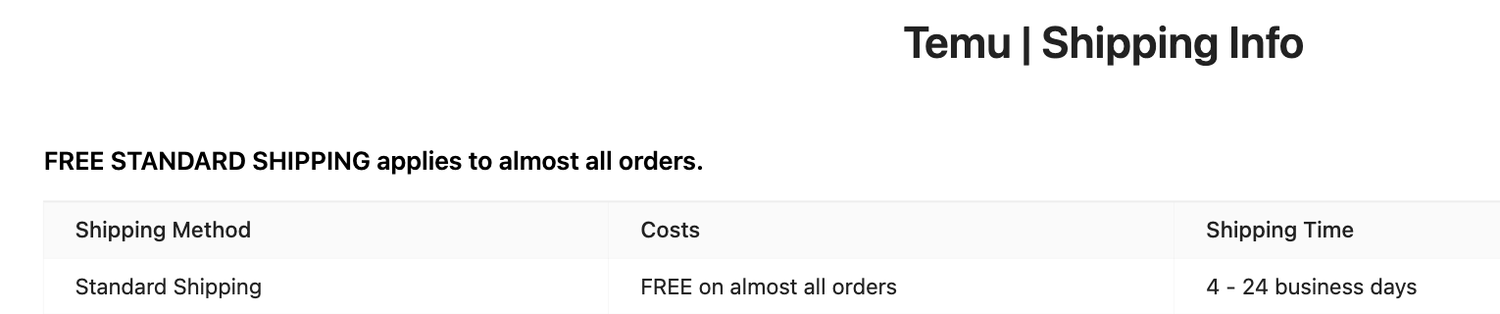
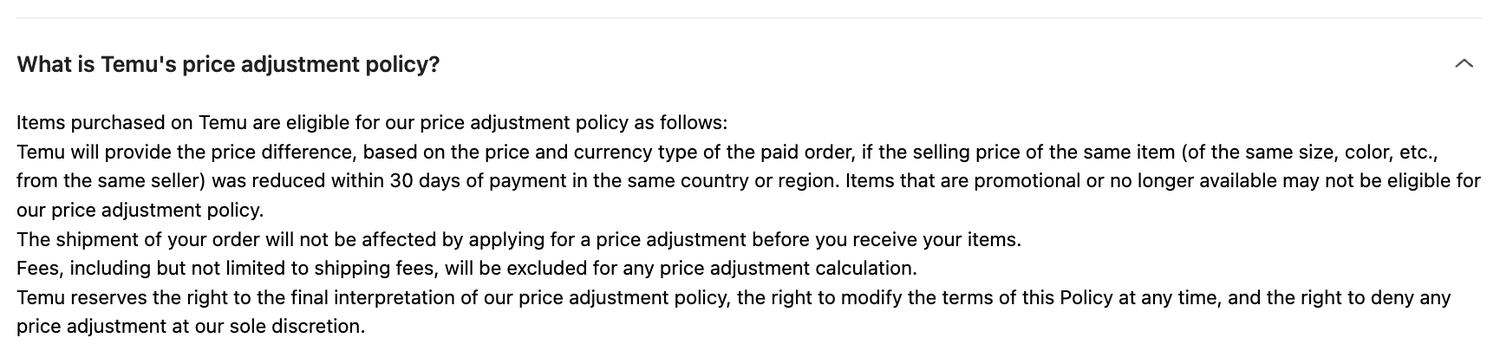
Temu 用来留人的是另一套东西,而且是给所有人的。菲律宾站的配送说明写着“几乎所有订单免标准运费”;付款后 30 天内降价可以退差价;每单第一次退货免费,期限 90 天;晚到用站内余额补偿[66] 。
图 21|Temu 菲律宾站配送说明:几乎所有订单免标准运费,4 到 24 个工作日送达。来源:temu.com/ph-en,2026-11-12 截取。 图 22|Temu 菲律宾站价保政策:付款后 30 天内同款降价,退还差价。来源:temu.com/ph-en,2026-11-12 截取。 它在东南亚的体量很小。Temu 2023 年进入菲律宾和马来西亚,2024 年进入泰国[67] ;印尼不让进,越南 2024 年底被要求暂停[68] 。Momentum Works 估计它 2025 年在菲律宾的 GMV 不到 5,000 万美元,并且认为它在东南亚没有明显的价格优势,因为本地平台的价格已经很低[69] 。
这套打法的弱点是留不住人。Tech Buzz China 引述的专家估计,Temu 在东南亚的新客到第二个月还剩 27% 到 28%,到第六个月只剩 7% 左右[70] 。Earnest 的美国数据是,首购 16 个月后仍在买的用户约 28%,大约是 Amazon 的一半[71] 。低价和首单大额折扣带来的用户,本来就不是冲着这个平台来的。
外部条件也在变差。美国 2025 年 5 月取消了小额包裹免税[72] ,泰国 2026 年起从第 1 泰铢开始征税[73] ,跨境直发的低价空间在收窄。另一边,淘宝 2026 年 8 月在新加坡把部分商品的免邮门槛降到零[74] 。全量免邮的人越来越多,“会员免邮”这四个字的含金量就越来越低。
对我们意味着什么。
会员是不想只靠价格竞争的平台才需要的东西。 Temu 的例子反过来说明了我们为什么需要:我们的优势不是全网最低价,是内容带来的发现。会员的任务是把一次发现变成长期的复购。会员权益不能只押免邮。 Temu、淘宝和平台自己的大促都在做全量免邮,这项权益会持续贬值。这和前面 Mercado Livre 的教训是同一件事。保障型权益值得抄。 价保、晚到补偿、退货免运费的成本可控,又直接打在内容电商的痛点上。直播间价格波动大,“买贵了退差价”对会员是很实在的承诺。三家放在一起
图 23|Amazon、Lazada、Temu 的会员做法对照,依据见本节各段。 六、平台手里的牌,决定会员长什么样
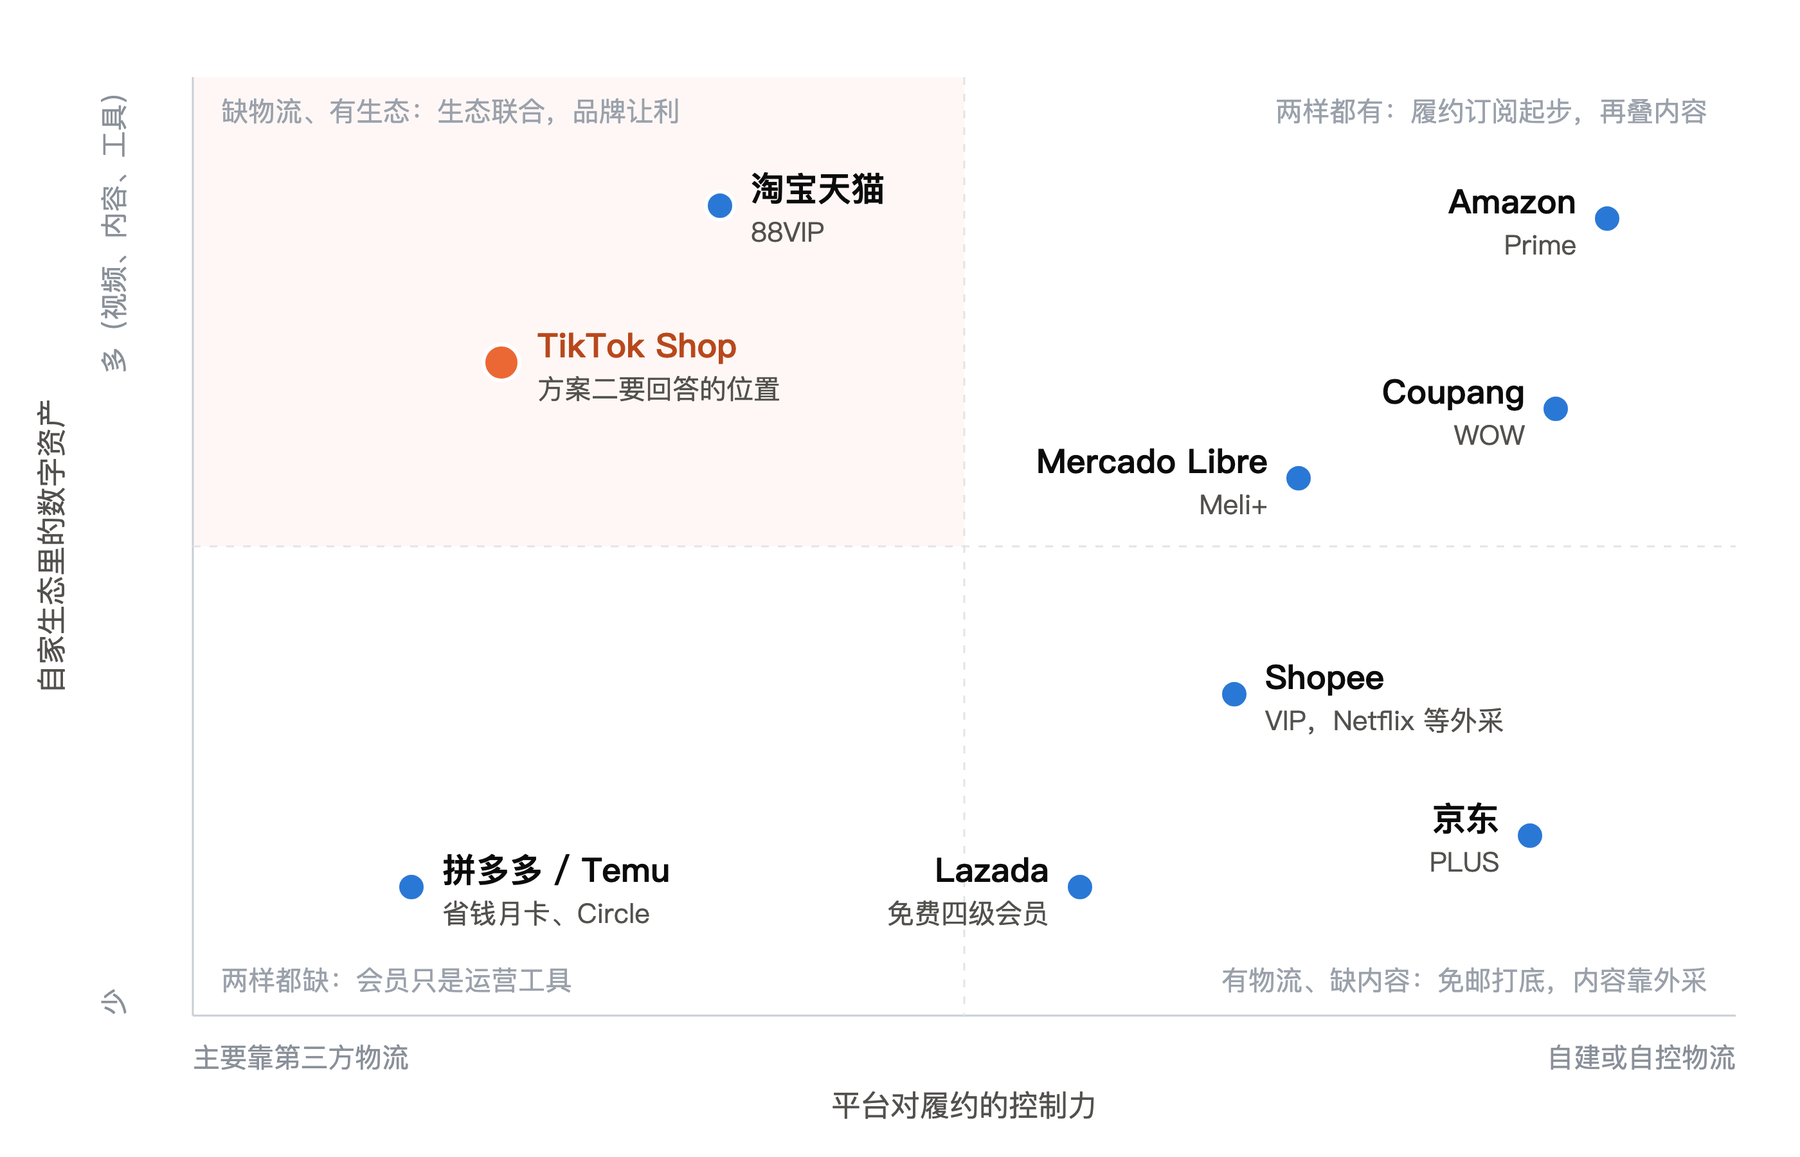
把前面这些平台放在一起,能看出一个规律:会员长什么样,不取决于想给什么权益,取决于平台手里有什么牌。我用两个维度来摆:平台对履约有多大控制力,自家生态里有多少多一个人用成本很低的数字资产。九家平台的位置见后面的图。
右边的平台都有自己的物流,会员从免邮起步。其中 Amazon 和 Coupang 自己有内容,后来叠成了生态会员;Shopee 和京东自己没有内容,Shopee 的做法是向 Netflix 这样的伙伴采购。左下角两样都没有,会员只是运营工具。左上角“缺物流、有生态”的只有两家:淘宝天猫和我们。
这给了方案二对标 88VIP 一个比“它做得成功”更硬的理由:我们和阿里的位置最像。阿里的快递主要靠第三方,生态里却有优酷、饿了么、高德;我们的履约靠 J&T 这样的第三方,生态里有 TikTok 本体和 CapCut。位置相似,答案也应该相似:会员的重心放在生态和商家身上,而不是放在运费上。差别在于阿里手里还有天猫的品牌供给,这是我们要补的。
图 24|平台位置图:履约控制力与数字生态资产。各平台的位置是我的定性判断。 和 Shopee 比,各自手里有什么
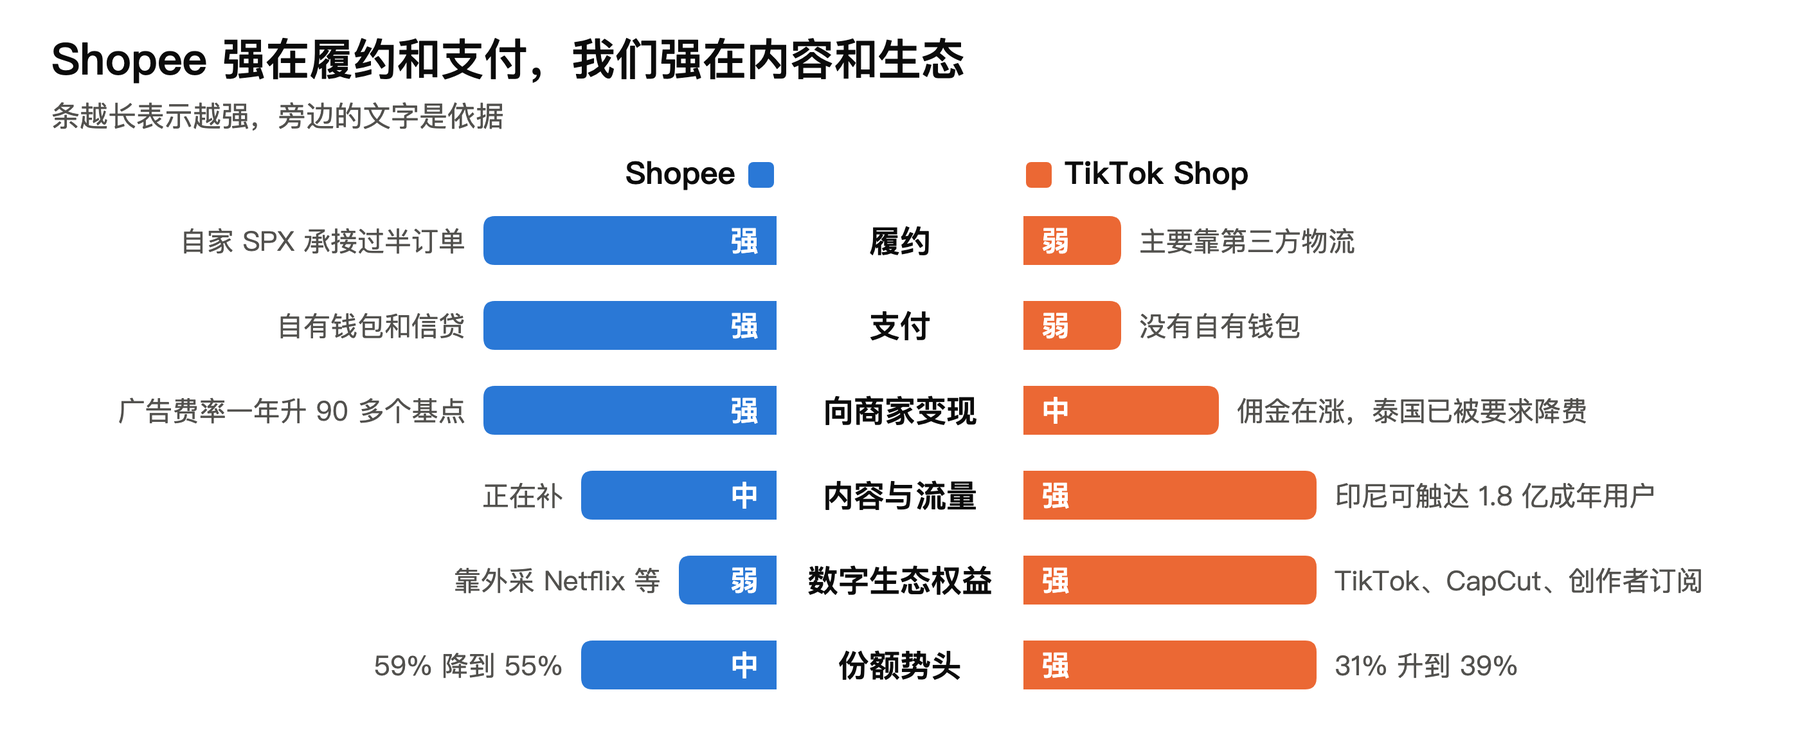
图 25|Shopee 与 TikTok Shop 的六项底层能力。强弱为我的定性判断,依据见下表。 表 4|Shopee 与 TikTok Shop 的底层能力对比 维度 Shopee TikTok Shop 对会员意味着什么 履约 自家 SPX 承接过半订单[75] ;即时配送的单均成本一年降了约两成[2] 主要靠 J&T 等第三方,J&T 在东南亚的增量主要来自 TikTok Shop[76] ;东南亚未见自营仓配的公开报道 同样一张免邮券,我们的成本更高。免邮只能做到够用 支付 自有钱包和信贷:贷款余额 111 亿美元,活跃信贷用户超过 4,000 万(含巴西)[2] 没有自有钱包;印尼接 GoPay 和 GoPay Later[77] 自动续费更难,预付多月更现实 向商家变现 广告收入同比增七成以上,广告费率提高 90 多个基点[2] 佣金在涨,但泰国已出现政府要求降费[78] 强制收费有上限,要靠商家自愿让利的共资 内容与流量 管理层把内容和物流、VIP 并列为三条护城河,正在补[2] 印尼 18 岁以上的广告可触达用户约 1.8 亿[79] ;内容电商占东南亚平台 GMV 的 32%[33] 这是我们的主场,也是 Shopee 正在进攻的地方 数字权益 自己没有内容,Netflix、ChatGPT 靠采购或互换 TikTok 本体、CapCut、创作者订阅[32] 多一个人用成本很低的权益,只有我们有 份额走势 三大平台中占 59%(2025),2026 年上半年降到 55%[62,80] 31% 升到 39%;泰国二季度首次领先[80] 量上我们追得很快,但追上来的主要是内容触发的订单
份额为 Cube 口径(六国、三大平台的实物商品 GMV)。2026 年上半年的数字来自中文媒体对 Cube 报告的转述,我没有读到原报告。
图 26|三大平台的份额变化。来源:Cube Asia[62] ;2024 年 Shopee 份额为自行推算,2026 年上半年为中文媒体转述[80] 。 四个博弈判断
正面跟进会输。 Shopee 有自家物流和自家钱包垫底,Maybank 仍然估算它每个会员每月净亏约 2 美元[1] 。我们两样都没有,做一张同样的卡,单位成本只会更高。而且 Shopee 输得起:2026 年三季度它的调整后 EBITDA 是 2.69 亿美元[81] ,管理层明确说还会继续往 VIP 上投[14] 。
要争的不是全部订单,是种草之后的那一单。 我们在份额上追得很快,但追上来的主要是内容触发的购买。TikTok Shop 在东南亚最大的品类是美妆个护[62] ,这恰恰是要反复补货的品类。用户在我们这里被种草、下了第一单,第二瓶去哪买?如果答案是 Shopee,我们就成了替别人做拉新的平台。会员最该守住的就是这一段。这个判断我没有数据,是入职后最想验证的一件事。
锁定来自累积,不来自卡费。 前面说过,月费一两美元时用户会两边都开。真正让人不愿意走的是攒下来的东西:等级、连续开通的月数、预付的周期、达人粉丝身份。会员设计里应该有会随时间增值的权益,而不是每月清零的券包。
窗口还在,但在变窄。 Shopee VIP 占亚洲 GMV 的比例,2026 年一季度是约 20%,二季度是 24%[14,2] 。每过一个季度,就多一批高价值用户在对面养成了习惯。
七、东南亚的几个硬约束
国内的经验搬过来之前,有几件事会直接改变设计。左边是我查到的事实,右边是我认为它对会员意味着什么。
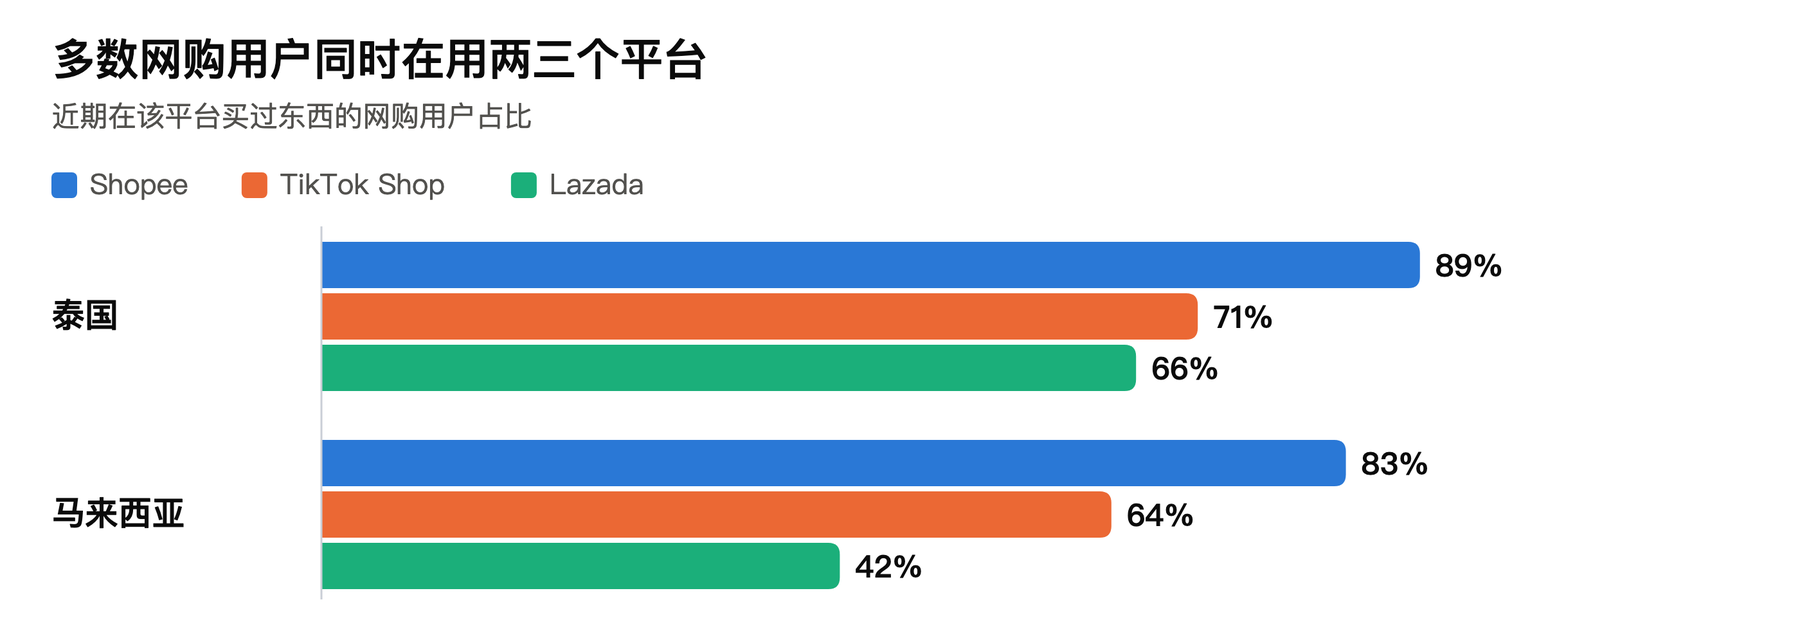
图 27|泰国与马来西亚网购用户在各平台的购买比例。来源:Milieu Insight、Ipsos[82,83] 。 表 5|事实与含义 事实 对会员设计的含义 免邮是选平台的头号因素:马来西亚 76% 的受访者把它列为首要考虑[84] ,菲律宾 80% 视为网购必备[85] 履约权益是入场券,算不上加分项 多平台是常态:泰国网购用户近半年在 Shopee 买过东西的占 89%,TikTok Shop 71%,Lazada 66%[82] ;马来西亚是 83%、64%、42%[83] 至少一半到六成的人两边都用。锁定的价值很大,但 Shopee 已经先锁了一轮 月费的锚很低:Shopee VIP 1–3 美元;Netflix 手机档印尼 Rp54,000、泰国 99 泰铢[86] ;Coupang 在台湾把 WOW 月费定在 59 新台币,约等于非会员一次不满额订单的运费[87] 卡费收不了多少钱,账不能指望卡费。定价可以参照“一两次运费”,让用户不用算就知道划算 Sea 管理层说,区域内很多用户没有信用卡,Shopee 靠自家钱包自动扣款续费[14,15] ;菲律宾电商交易额里电子钱包占 41%、货到付款占 23%[88] 我们没有同等地位的自有钱包,续费摩擦会更大。预付制(按周、按月买断)可能比自动订阅更现实,Grab 印尼就是这么做的 内容电商占东南亚平台 GMV 的 32%[33] 我们的订单多由内容触发。权益如果只在“刷到的那一刻”生效,改变不了频次,要挂在搜索、商城这些计划性场景上 平台都在要利润:Shopee 2026 年三季度 GMV 同比 +23.3%,调整后 EBITDA +44.7%[81] ;2025 年 4 月越南的 Shopee 和 TikTok Shop 同步上调佣金[89] 亏钱做会员的空间在变小。同时商家负担在加重,要商家共资,必须给得出确定的回报 监管开始限制平台收费:泰国商务部 2026 年 10 月宣布,三大平台对符合条件的卖家,强制性费用在 2026 年 12 月至 2027 年 5 月退回当年 1 月的水平,并准备推动平台经济立法[78] 平台向商家收费有监管上限。共资要设计成商家自愿报名、直接让利给会员的促销,而不是新增一项费用 监管盯着运费补贴:印尼 2025 年第 8 号部长条例限制快递公司低于成本的运费折扣,每月最多 3 天,官方明确平台自己补贴的免邮不在此列[90] ;泰国 2026 年起进口电商商品从第 1 泰铢开始征税[73] 免邮权益目前合规,但设计上最好留出切换成其他权益的余地
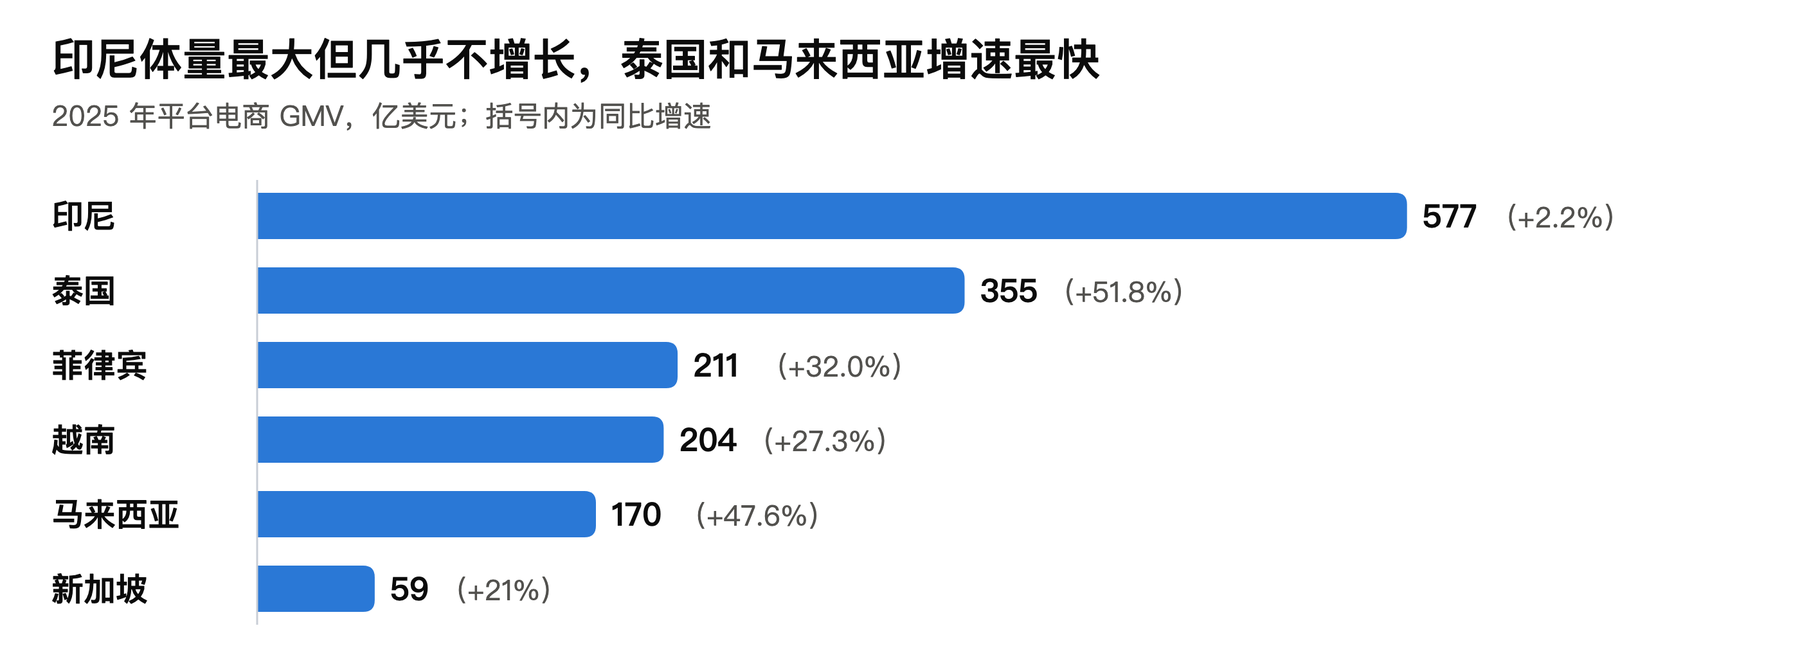
六个国家差别很大,下表是我做判断时参照的底数。
图 28|六国 2025 年平台电商 GMV 与增速。来源:Momentum Works[33] 。 表 6|六国速览 国家 人口(百万) 2025 年平台电商 GMV(亿美元) 线上支付特点 Shopee VIP 月费 备注 印尼 约 286 577(+2.2%) 电子钱包与 QRIS 扫码为主 Rp14,900 体量最大但增速最慢;有 Tokopedia PLUS 泰国 约 72 355(+51.8%) 账户转账 44% 49 泰铢 增速最快;已出现政府要求平台降费 菲律宾 约 117 211(+32.0%) 电子钱包 41%,货到付款 23% ₱99 货到付款占比区域最高 越南 约 102 204(+27.3%) 货到付款约 16% 29,000 越南盾 Shopee 与 TikTok Shop 双寡头 马来西亚 约 36 170(+47.6%) 电子钱包 26% RM6.99 TikTok Shop VIP 已上线;Shopee VIP 订阅超 100 万 新加坡 约 6 59(+21%) 银行卡 44%、电子钱包 40% S$3.99 Amazon Prime S$4.99/月
来源:GMV 为 Momentum Works 2026 年版[33] ;支付为 Worldpay 报告的转述[88] ,按 2025 年电商交易金额计,印尼一栏该报告未给占比;马来西亚订阅数见[91] 。人口为 IMF 2025 年估计值取整。
八、方案二可以长什么样
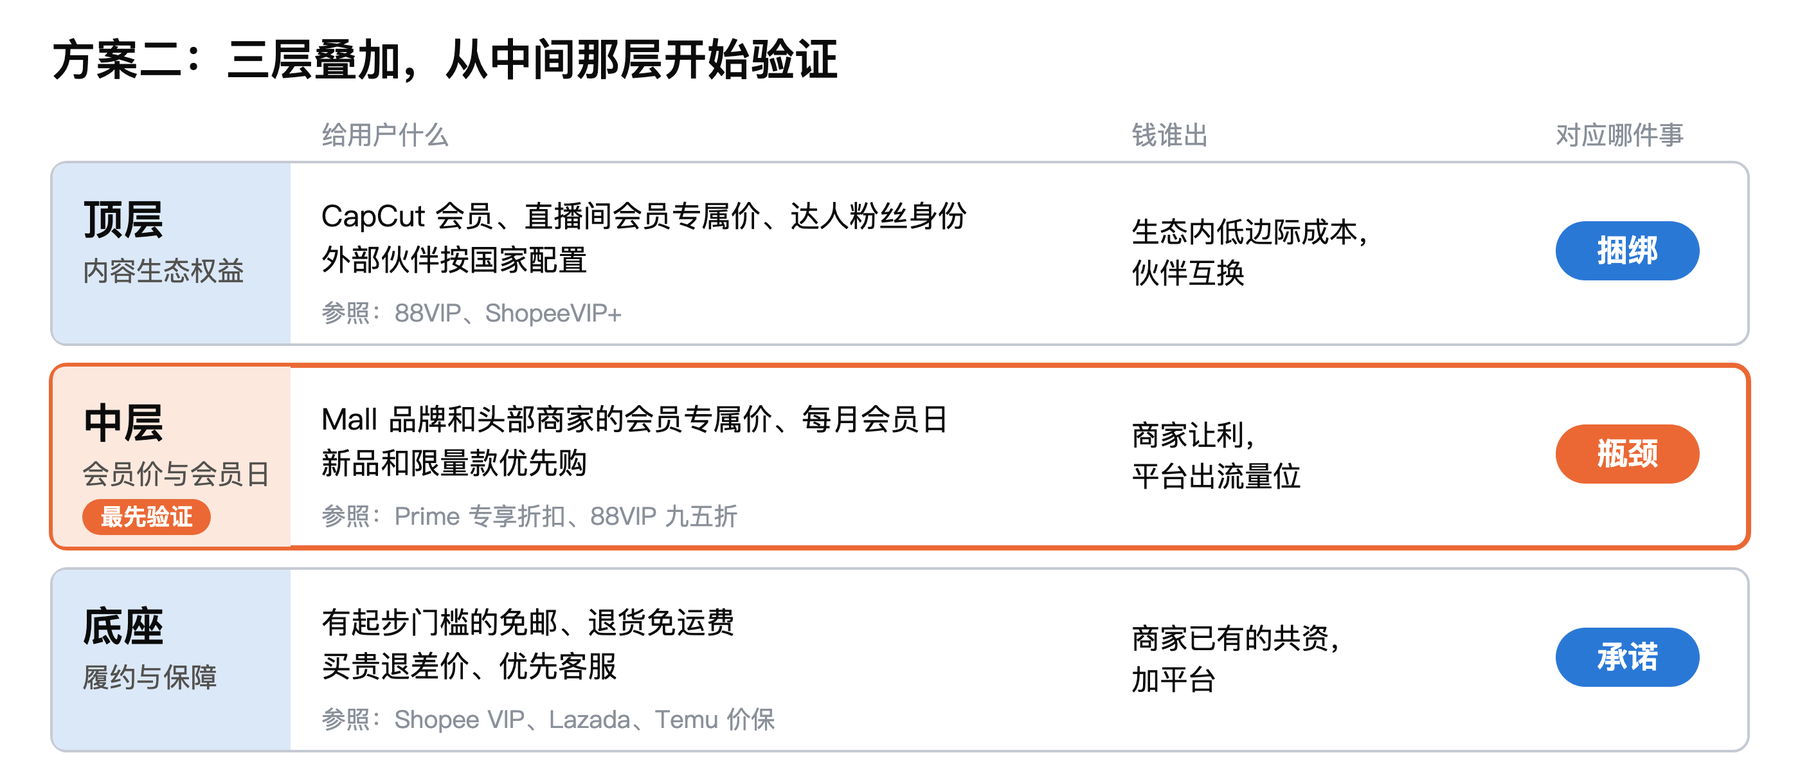
我不认为方案二是在七种形态里挑一个。88VIP、Prime、Meli+ 走到今天,都是几种形态叠出来的,区别只在先做哪层、钱从哪层来。按我们手里的牌,我会这样叠,每一层对应第二节里的一件事,见下图。
图 29|方案二的三层结构(讨论用)。 为什么是这个顺序。 底座那层,Shopee 已经替我们验证了用户买账,也验证了它亏钱。所以真正需要我们自己回答的是中层:商家愿不愿意为一群会员出专属价,出了之后会员买不买。这层成立,方案二才谈得上不亏钱;这层不成立,再多的生态权益也只是把亏损做大。顶层放在最后,是因为它依赖跨团队资源,适合在前两层跑出数据之后拿着数据去谈。
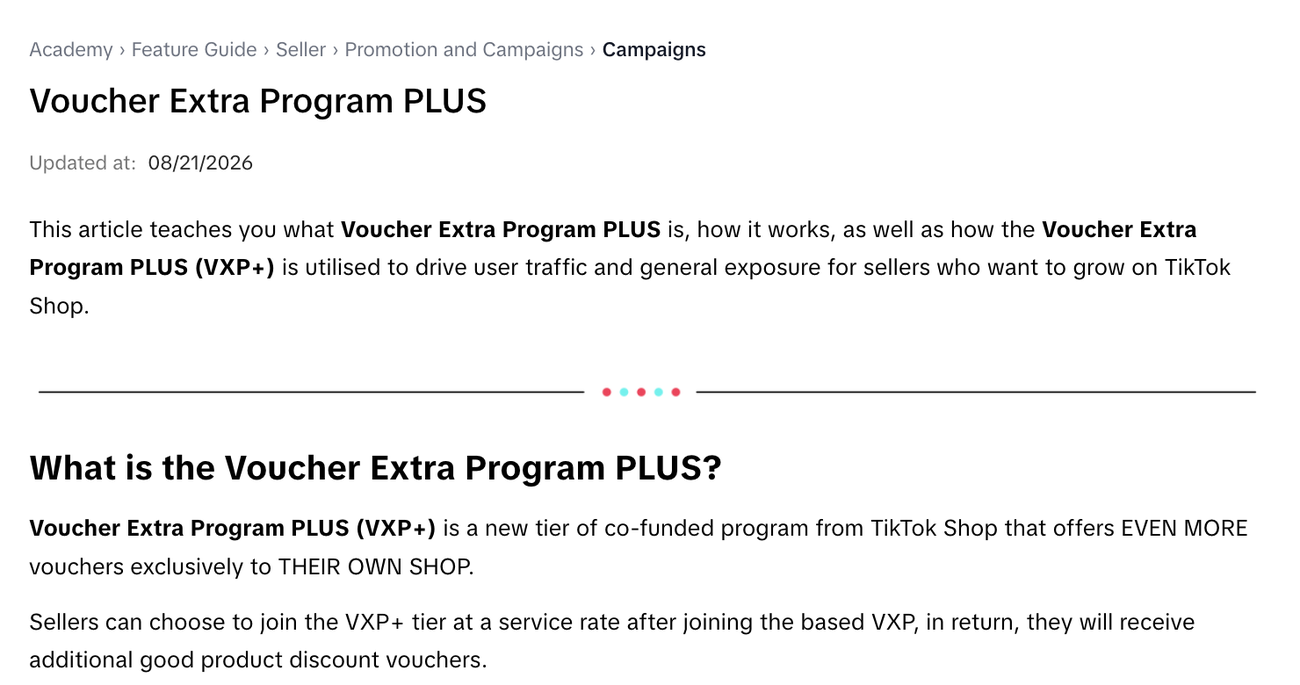
中层并不是从零开始。TikTok Shop 的卖家学院里已经有商家共资的券计划,越南站的 Voucher Extra Program PLUS 就是商家交服务费、换平台给自己店铺发更多券[92] 。会员价可以理解成同一个机制的定向版:券只发给会员。商家出钱有两种,中层先做的是让利给会员这一种;付给平台的那一种(广告、报名费)要等会员规模起来之后再谈,在泰国这类已经限制平台收费的市场尤其要小心。
图 30|TikTok Shop 越南卖家学院对 Voucher Extra Program PLUS 的说明,原文称其为“co-funded program”。来源:seller-vn.tiktok.com(页面更新于 2026-08-21),2026-11-12 截取。 价格分两档。 入门档就是现在的省钱卡,只含底座;完整档加上会员价和生态权益。Amazon 在印度、Mercado Livre 在巴西都是这么拆的。入门档负责把人圈进来,完整档负责身份和利润。周期上优先卖多月和年付,这既绕开了自动扣款的问题,也是前面说的“累积”的一部分。
中台和国家怎么分。 六个国家各做一套会员,沟通成本会把项目拖死。我的设想是会员框架、底座权益和实验平台由中台统一,中层的商家供给和顶层的外部伙伴交给国家侧按本地情况配置。这样国家侧拿到的是一个能往里填本地资源的壳,而不是一个要他们拍板的大投入。
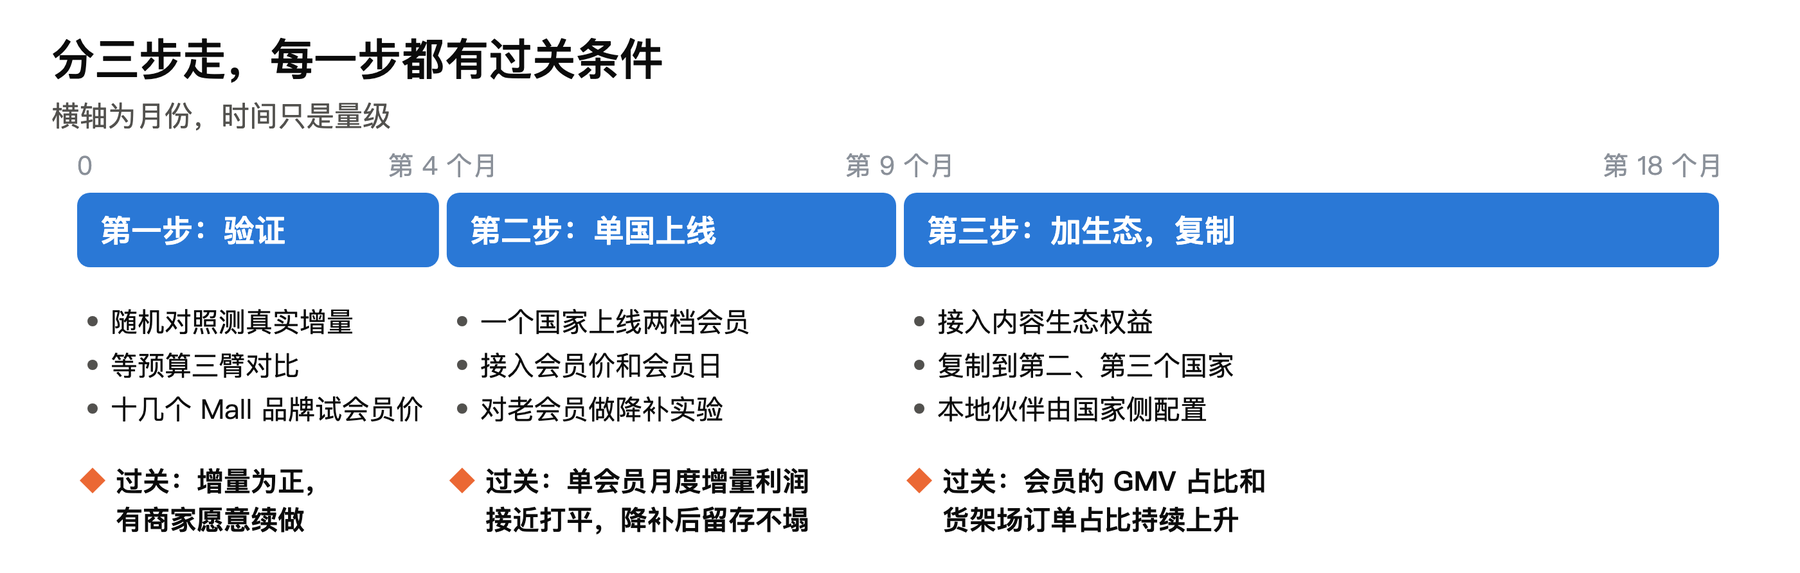
图 31|分三步走的路线图。时间只是量级,过关条件的具体阈值要拿到内部基线后再定。 有三个点我自己没想清楚,想在周五听大家的意见。
收不收费。 美团把付费会员改成了免费等级加付费券包;Lazada 完全不收费;马来西亚的 TikTok Shop VIP 是行为门槛加付费。我倾向于收:不收费就没有自选择和沉没成本,也拿不出“用户愿意为它付钱”的证据。但价格可以很低,卡费本来就不是利润来源。是“TikTok Shop 会员”还是“TikTok 会员”。 前者是电商会员,后者是把电商权益挂在一个更大的身份上。后者想象空间大得多,CapCut 和内容权益都顺理成章,但决策链也长得多。印尼怎么办。 Tokopedia 有现成的 PLUS,两个 App、两套会员,是合成一张卡还是各做各的。九、账怎么算,什么条件下打平
沟通里提到,之前的账只算了卡费,方案二要把商家共资、工具、权益都算进去。我试着把完整的账列出来,单位是每个会员每个月。
单会员月度增量利润 = 会员费 + 增量 GMV × 货币化率 + 商家与伙伴出资 - 权益兑现成本 - 外部权益采购 - 运营成本
两个地方最容易算错。增量 GMV 指因为有了会员才多出来的部分,不是会员的全部 GMV。权益兑现成本要算全部,包括花在本来就会成交的订单上的那部分。“商家与伙伴出资”指他们直接承担的那部分权益成本;商家付给平台的广告费和服务费,算在货币化率里。
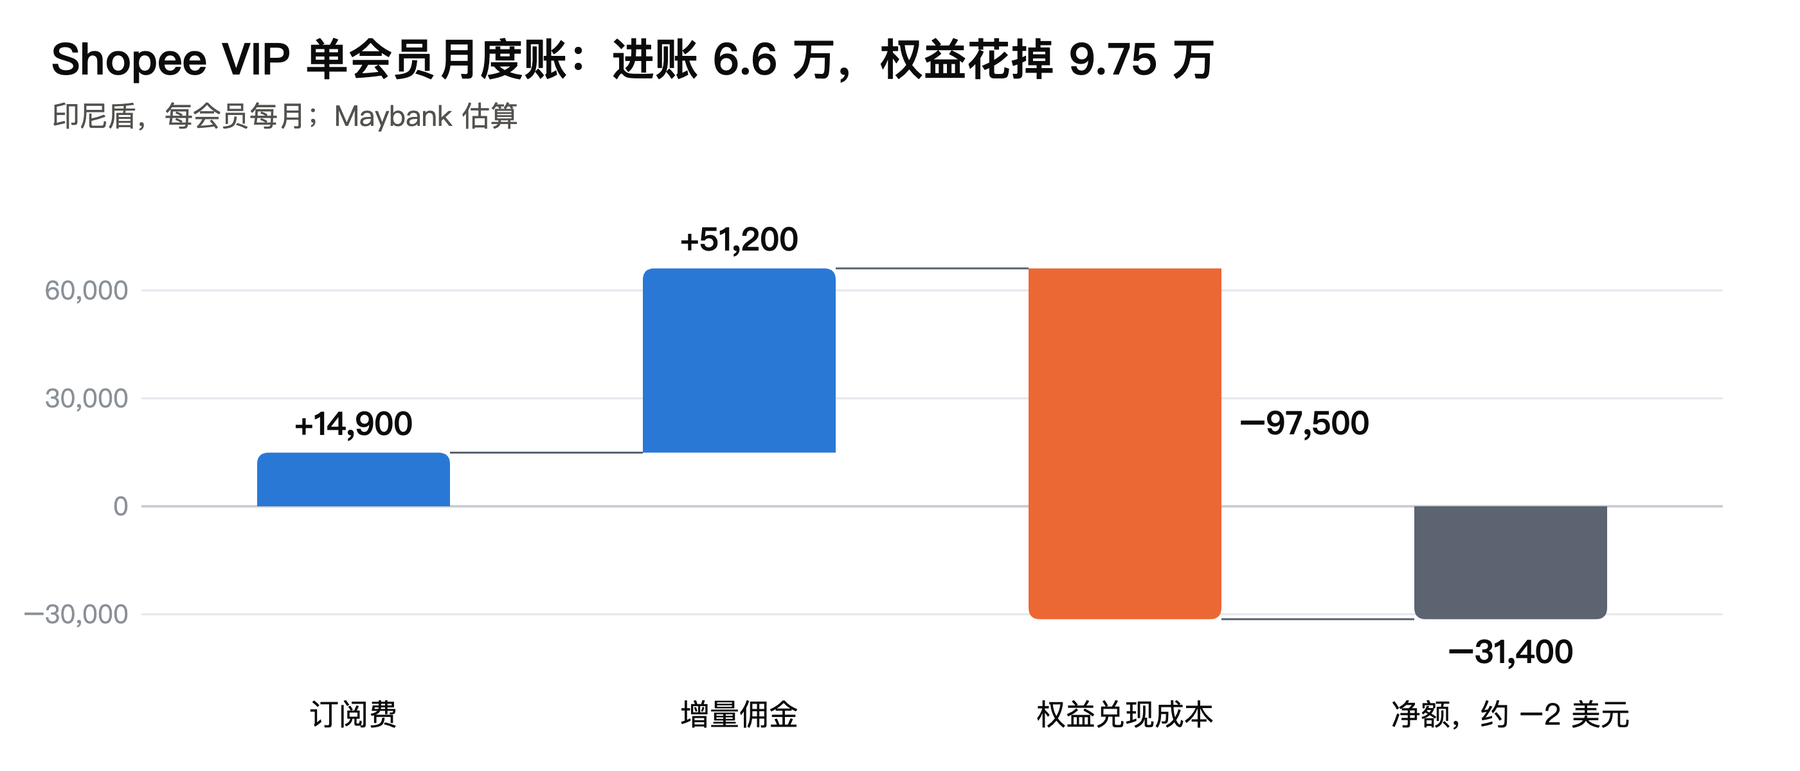
公开资料里我只找到一份完整的单会员模型,是 Maybank 今年 1 月对 Shopee VIP 印尼的估算[1] 。它是券商的假设,不是 Sea 的披露,但结构可以直接借用。
表 7|Maybank 对 Shopee VIP 印尼的单会员估算(每会员每月,印尼盾) 项目 金额 说明 权益面值合计 约 130,000 免邮 25,000、每日 20% 折扣 30,000、VIP Day 30,000、话费账单折扣 15,000、红包 30,000 实际兑现(按 75%) 约 97,500 订阅费 14,900 增量佣金 约 51,200 假设订阅后多花 40% 净额 约 −31,400 约 −2 美元
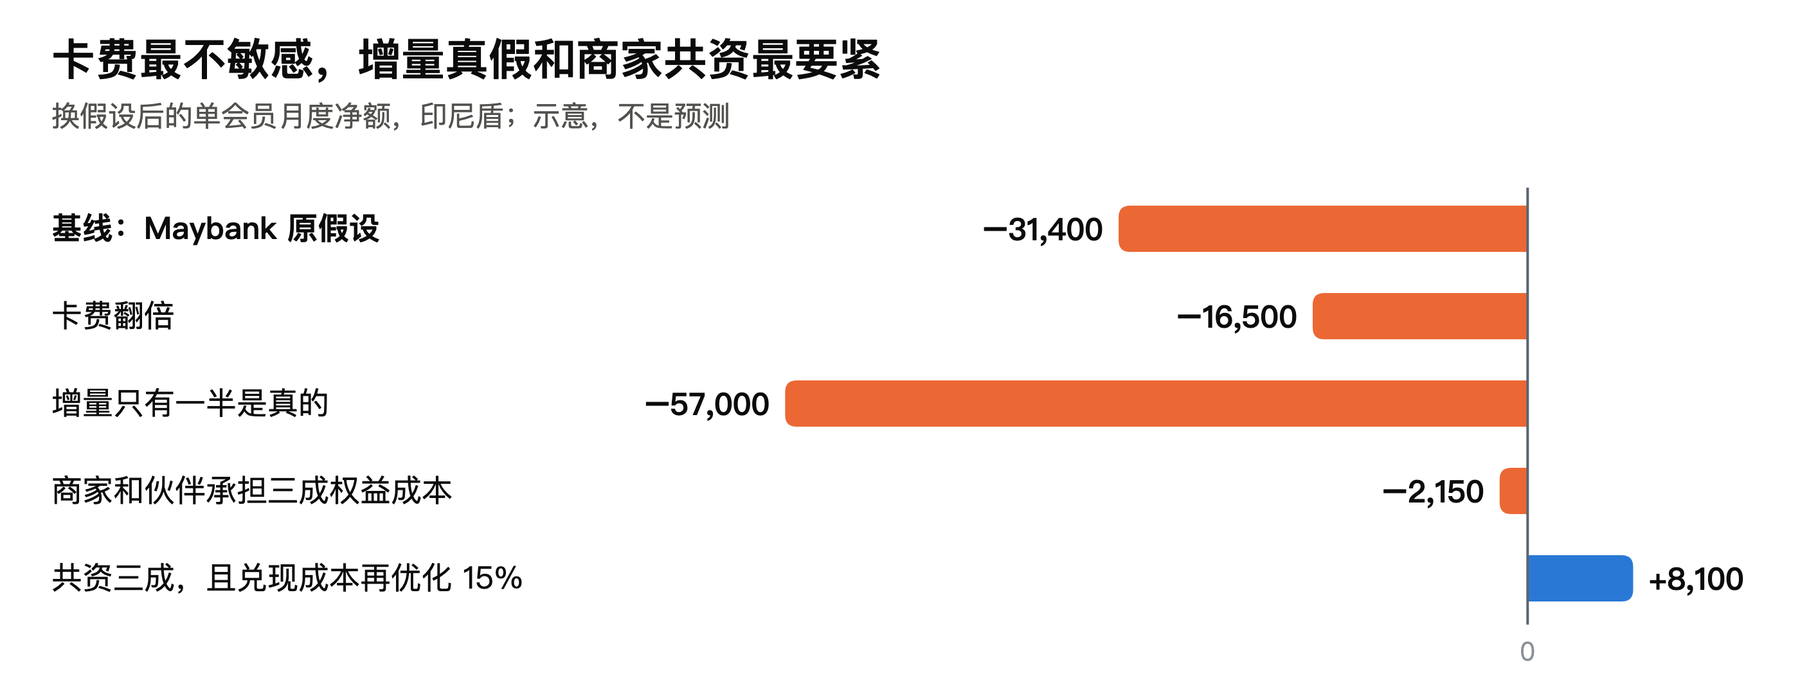
图 32|同一组数字画成瀑布图。来源:Maybank[1] 。 在这个模型上换几个假设,可以看出哪些变量真正要紧。
图 33|同一个模型换假设后的单会员月度净额。纯属示意:是在 Maybank 的假设上做算术,不是对我们的预测。 三个读法。卡费是最不敏感的一项,所以不必在定价上花太多力气。增量的真实性最敏感,这也是下一节的实验要先解决因果问题的原因。商家和伙伴共资三成就能把亏损基本抹平,所以方案二的经济性几乎取决于中层成不成立。
打平需要多少真实增量
再往前推一步,可以直接算出打平需要多少真实增量。把上面的式子移项:
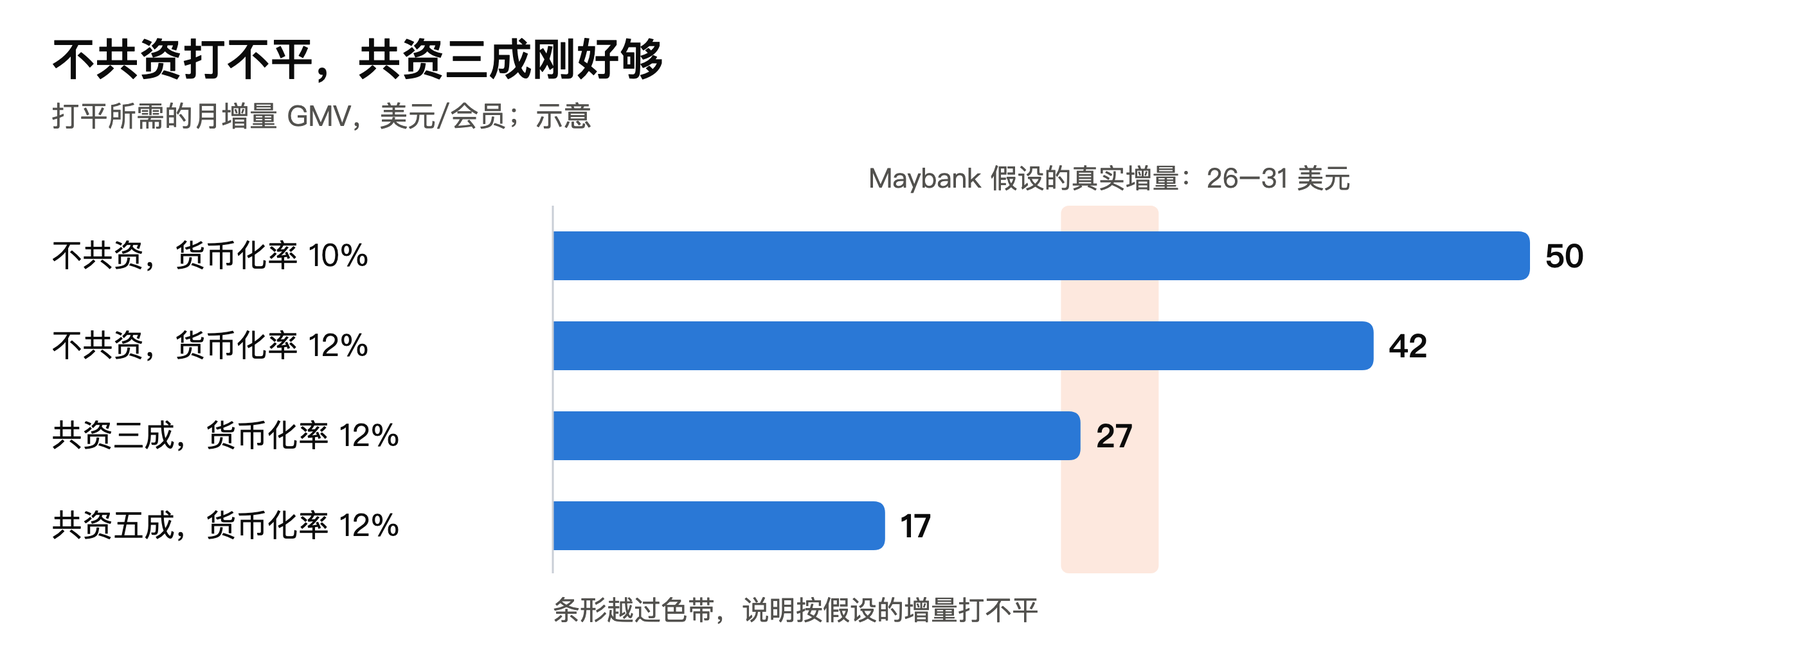
打平所需的月增量 GMV =(权益兑现成本 ×(1 - 共资比例)- 会员费)÷ 货币化率
仍然用 Maybank 的两个数:兑现成本 97,500 印尼盾,会员费 14,900 印尼盾。货币化率取 10% 和 12% 两档,参照是 Shopee 2026 年三季度以佣金和广告为主的核心市场收入约占 GMV 的 11.6%[81] 。
图 34|打平所需的月增量 GMV。按兑现成本 97,500 印尼盾、会员费 14,900 印尼盾计算,1 美元约合 16,500 印尼盾。 Maybank 假设的增量佣金是 51,200 印尼盾,按同样的货币化率折回去,相当于每个会员每月多买 43 万到 51 万印尼盾。也就是说,在它的假设下,不共资打不平,共资三成刚好够。
这个结果对我们的含义比对 Shopee 更重。公开的二手估计里,TikTok Shop 在东南亚的客单价在 5 美元上下[93] ,这个数需要内部数据确认。如果是这个量级,27 美元的月增量就是每月多下五六单,对一个靠内容触发购买的平台是很高的要求。所以我们给不起 Shopee 那个水平的现金权益:要么权益成本低一个量级,要么共资比例远高于三成,要么用成本低得多的生态权益顶上。三层结构就是冲着这个约束设计的。
这个模型还漏了两项,对我们可能更重要。一是广告:会员如果把更多订单带到搜索和商城,带来的不只是佣金,还有商家为这部分流量付的广告费。Shopee 2026 年三季度核心市场收入同比增长 50.6%,GMV 只增长 23.3%[81] ,多出来的部分来自费率和广告。二是替代:如果会员能替掉一部分现在的泛补贴,像 Grab 说的那样,它就不是新增预算,而是预算改道。这可能是最容易让国家侧点头的说法。
十、怎么试出来
国家侧要的是先试出结果。我理解要试的不是“会员有没有用”,而是四个具体问题,各对应一个实验。
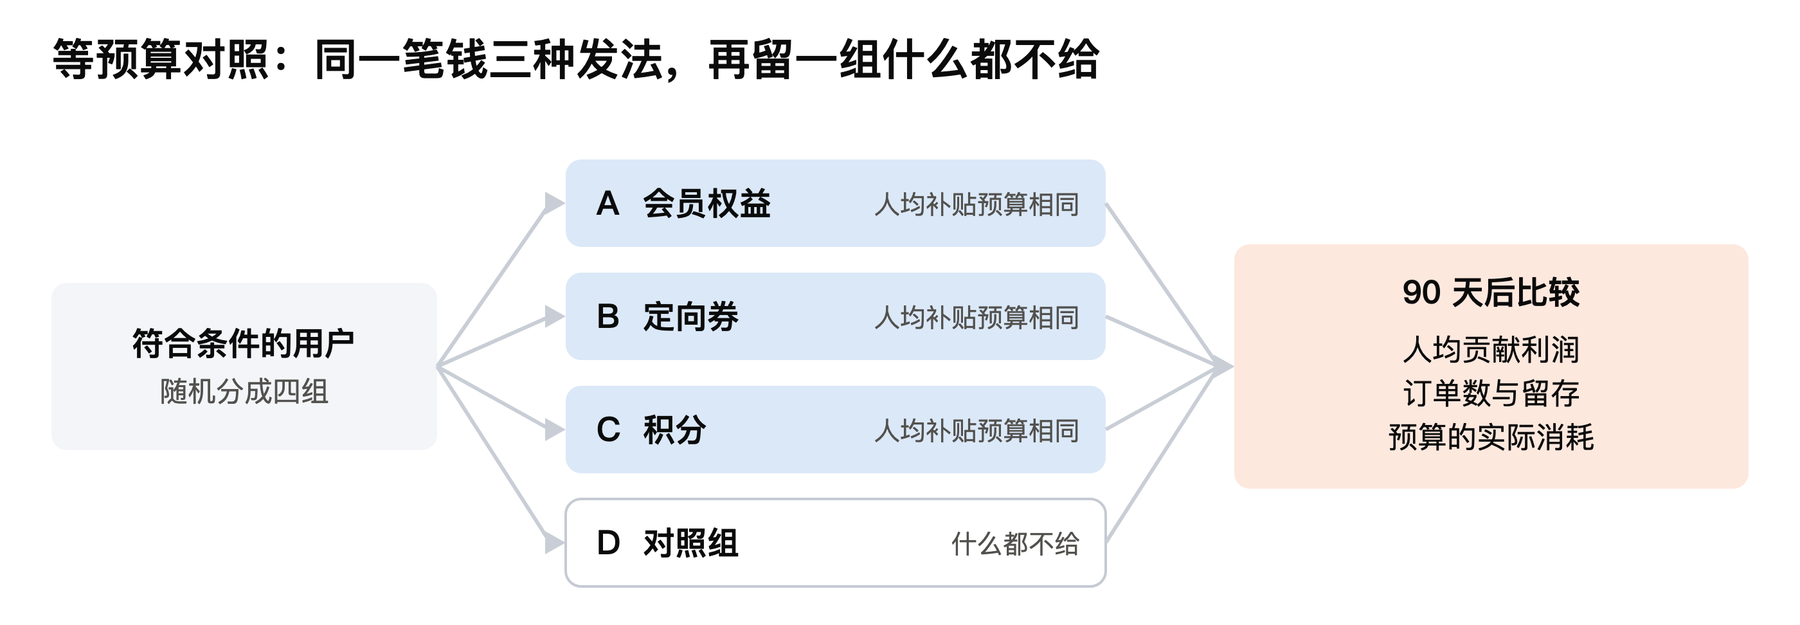
图 35|第二个实验的分组方式:等预算三臂加一个对照组。 表 8|四个问题,四个实验 要回答的问题 实验设计 看什么 增量是不是真的 在目标人群里随机留出一部分人不展示开通入口,比较两组整体,而不是比会员和非会员 90 天人均贡献利润、订单数、留存 比发券、返积分强不强 等预算三臂:同样的人均补贴预算,分别做成会员权益、定向券、积分,随机分组 同上,加上预算实际消耗 降补之后留不留得住 对开通满 2–3 个月的会员,随机下调一部分权益 续费率和下单频次的变化 哪项权益在起作用 权益组合对比:有无免邮、有无会员价、有无生态权益 开通率、续费率、货架场订单占比
为什么把第一条放最前。 各家公布的“会员消费是非会员的 N 倍”都是相关性,本来就买得多的人更愿意开会员。口径之间差得也很远:京东和 88VIP 说 9 倍,Grab 说频次 4 倍,Shopee 马来西亚站对外说 VIP 会员消费是普通用户的 1.2 倍[91] ,Shopee 管理层说订阅后提升 30%–40%。没有一个能直接当增量用。前面那篇论文之所以可信,是因为它用匹配的对照组处理了自选择[3] 。我们要的也是这种口径的数字,否则拿去和国家侧谈,对方一句“这些人本来就会买”就问住了。
指标。 主指标我建议用人均贡献利润而不是 GMV,观察窗至少 90 天,并避开大促月。辅助指标看货架场订单占比和跨类目数,这两个是“心智”的可量化替身:用户是不是开始把这里当成买东西的地方。
在哪试。 公开信息显示马来西亚已经有 VIP 在跑,在存量会员上做权益升级的实验成本最低;另外需要一个体量大、Mall 供给多的市场验证商家共资。具体选哪里要看内部数据,我这里只提三个标准:会员基数够、品牌供给够、续费的支付通道顺。
十一、风险和止损线
国家侧担心的是大投入没效果要担责。我的建议是在立项时就把止损线写清楚:出现下面任何一个信号,就停或者降级,而不是加码。具体阈值要拿到内部基线后再定,这里先列信号。
表 9|七个风险和对应的止损信号 风险 早期信号 出现后怎么办 增量是假的 随机对照下,实验组和对照组 90 天的人均贡献利润没有显著差别 停止扩量,会员退回省钱卡的定位,不再往上叠权益 商家不出钱 报名会员价的商家少、让利浅,共资比例长期低于打平所需 中层不成立。方案二降级,不上底座补贴,避免走到 Shopee 的亏损结构里 薅权益 领了生态权益、当月却没有订单的会员占比偏高 权益改成消费达标后解锁。这是 LiveUp 的教训 续费塌陷 试用转付费、次月留存明显低于 Shopee 公开的约 80% 先查支付通道,再查价值感;把周期改成预付多月 被自家促销冲掉 大促期间会员和非会员的到手价、运费没有差别 平台补贴策略要和会员权益联动。这是 Mercado Livre 的教训 监管 平台费被限、预付费的消费者保护被追问、续费流程被投诉 共资走商家自愿的促销而不是强制收费;退订做到一步完成 组织 六个国家各自改权益,框架失控,实验结果无法横向比较 中台管框架和实验平台,国家侧只管供给和伙伴
十二、我还不知道的事
下面这些是我在场外查不到、入职后想先搞清楚的,也欢迎现在就告诉我。
省钱卡现在的开通率、核销率、续费率,以及“验证可行”用的是什么对照口径。 被我们种草的品类,用户的复购有多少留在我们这里,有多少去了别的平台。 省钱卡会员的订单里,内容场和货架场各占多少,开通前后有没有变化。 各国每单的履约成本,以及免邮权益目前由平台和商家各出多少。 商家目前为免邮计划和各类共资券出资的比例;有没有商家主动提过想要“会员专属”的工具。 各国老板最看重的指标是 GMV、利润额还是新客;他们过去对中台项目的顾虑具体是什么。 字节内部哪些权益有先例可以拿来做会员权益,流程有多长,内部怎么结算。比如 CapCut 会员并不是零成本:它有算力开销,也有一部分人本来会自己付费。 印尼 Tokopedia PLUS 的现状和归属。 各国可用的自动扣款通道,以及实际的扣款成功率。 以上是我在场外能看到的全部。很多判断缺内部数据支撑,欢迎直接推翻。
附录 A:Shopee VIP 各国价格与权益
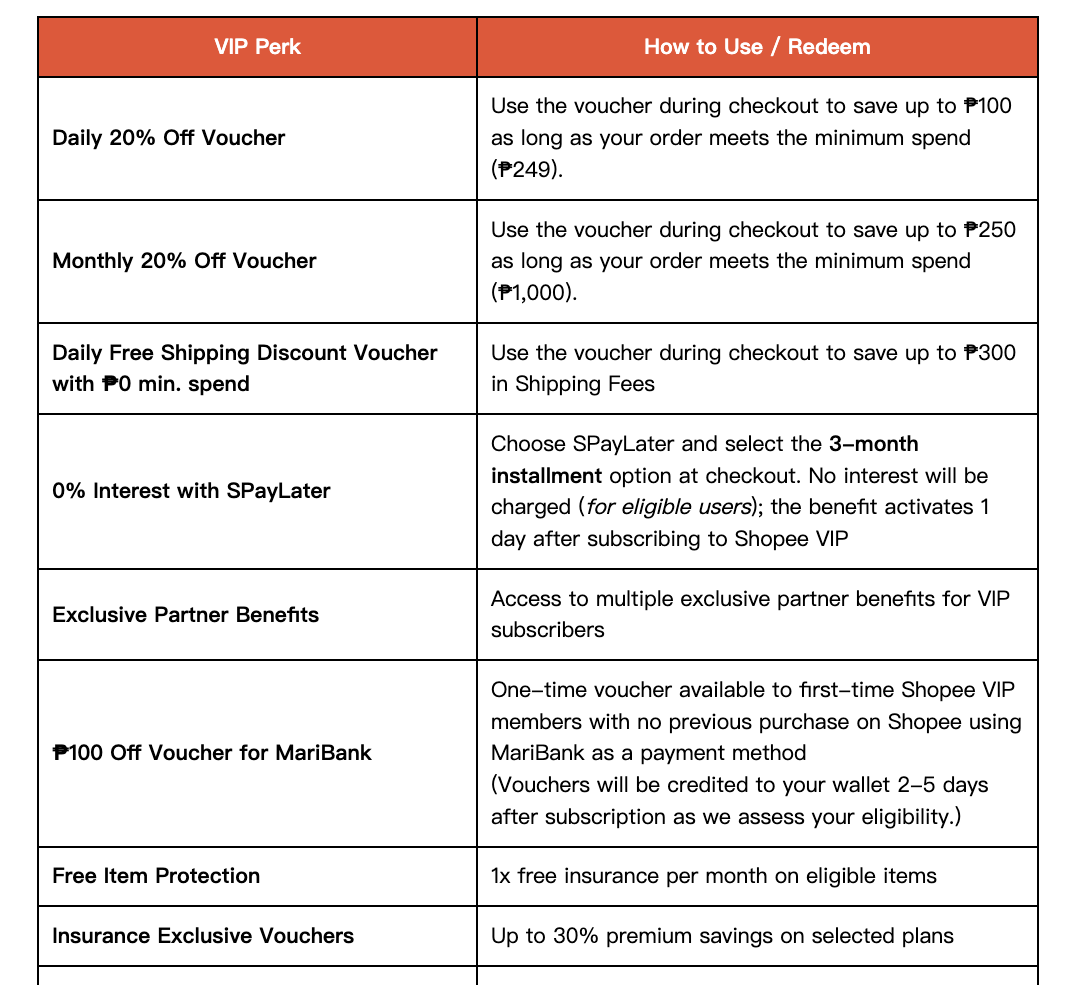
表 10|Shopee VIP 分国家对照(2026-11-12 查看) 国家 月费 免邮权益 其他权益 印尼 Rp14,900(约 0.9 美元);ShopeeVIP+ 多月档约 Rp40,000/月起 即时免邮券,不限次 每日 20% 折扣券;每月 15 日 VIP Day;话费账单折扣;ShopeeVIP+ 含 Netflix 手机档 泰国 49 泰铢(约 1.5 美元) 每 31 天 34 张免邮券,其中 4 张无门槛 Mall 与店铺折扣券 12 张;ShopeeFood 免配送券 越南 29,000 越南盾(约 1.1 美元);另有 3、6、12 个月档 运费优惠,官方页未写张数 官方页未详列 马来西亚 RM6.99(约 1.7 美元),首月免费 免邮券,官方页未写张数 新订阅送 ChatGPT Go 3 个月、Duolingo 1 个月 菲律宾 ₱99(约 1.7 美元),首月折扣 每日免邮券,无门槛,最高抵 ₱300 每日 20% 券(最高 ₱100,满 ₱249);每月 20% 券(最高 ₱250,满 ₱1,000);SPayLater 3 期免息 新加坡 S$3.99(约 3.1 美元);年付折合 S$2.49/月 Shopee 仓配商品无门槛免运费送货上门 额外 3% 金币返现;每月 400 金币;Klook、Circles.Life、ChatGPT 伙伴优惠
来源:各国官方帮助中心[15] ;印尼、泰国部分权益取自当地媒体报道;ShopeeVIP+ 见[18] 。美元为近似汇率换算。
图 36|Shopee VIP 新加坡的三档价格:周期越长单价越低,部分用户有 1 个月免费试用。来源:help.shopee.sg,2026-11-12 截取。 图 37|Shopee VIP 菲律宾的权益表:每日 20% 券、每日无门槛免邮券、SPayLater 免息分期、伙伴权益。来源:help.shopee.ph,2026-11-12 截取。 附录 B:十三个会员项目对照
表 11|各平台会员做法一览 项目 价格 核心权益 权益的钱主要谁出 公开数据 Amazon Prime 美国 14.99 美元/月或 139 美元/年;印度 399–1,499 卢比/年;巴西 R$19.90/月;新加坡 S$4.99/月[94,53,54] 快速免邮、视频、会员专享价 会员费,加卖家的履约费和促销费 2021 年披露全球超 2 亿;2025 财年订阅收入约 496 亿美元 Coupang WOW 韩国 7,890 韩元/月;台湾 59 新台币/月[4,87] 自营配送免邮、免费退货、视频、外卖免配送费 平台(自建物流)加会员费 2023 年底约 1,400 万;2026 年三季度称创新高 Mercado Livre Meli+ 巴西三档,R$9.90/月起,最高档 R$74.90/月[19] 更低的免邮门槛、返现、流媒体 平台、自家支付业务、流媒体伙伴 未披露 Flipkart Black 上线时 1,499 卢比/年;条款页现为 3 个月 499 卢比[95] 积分返现、YouTube Premium、会员专享价 平台加伙伴 未披露 淘宝天猫 88VIP 88 元/年(淘气值达标) 九五折、饿了么与优酷等生态权益 品牌、生态内业务、平台 约 6,400 万 京东 PLUS 标价 299 元/年,常有折扣 自营无限免邮、折上 95 折 平台(自营物流) 3,400 万(2022 年底,最后一次披露) 拼多多省钱月卡 5.9 元/月起,千人千面 每日券、免单特权 平台 未披露 Temu Circle 官方页未写 商品折扣、每单返余额、券、优先客服 平台 未披露 Shopee VIP 1–3 美元/月 免邮券、折扣券、伙伴权益 平台为主,商家和伙伴逐步分担 超 1,500 万;占亚洲 GMV 的 24% Lazada 会员 免费 券;高等级有优先配送、售后和保障 平台加伙伴互换 未披露 GrabUnlimited 新加坡 S$5.99/月;印尼 Rp3,000/周起 配送费减免、商户折扣 平台加商家 占配送 GMV 的 35% Tokopedia PLUS 按 3 个月或 6 个月预付,官方帮助页未写价格 不限次免邮、PLUS 专属价 平台 未披露 TikTok Shop VIP(马来西亚) RM6/月 免邮、额外返现、商品券 公开信息未说明 未披露
本表为汇总,价格以 2026-11-12 查看的官方页面为准,官方页未写的已注明;数据出处见正文对应段落。
附录 C:资料来源
说明:标注“转录”的电话会内容来自第三方转录稿,我逐条核对了转录原文,但没有对照公司官网的逐字稿;标注“二手”“估计”的只用于描述机制或量级,不用于关键结论。标注“自行计算”的数字已在正文写明算法。所有网页截图均为未登录状态下的公开页面。
Maybank IBG Research,《Sea Ltd: Correction overdone; upgrade to BUY》,2026-01-02,第 2–3 页(券商模型假设,非公司披露)。 https://mkefactsettd.maybank-ke.com/PDFS/505527.pdf Sea Limited 2026 年二季度业绩电话会(2026-08-11),CEO Forrest Li、CFO Tony Hou 发言。转录:Momentum Works The Low Down。 https://thelowdown.momentum.asia/full-transcript-of-sea-limiteds-q2-2026-earnings-call/ Iyengar, R., Park, Y.-H., & Yu, Q. (2022). The Impact of Subscription Programs on Customer Purchases. Journal of Marketing Research, 59(6), 1101–1119. https://doi.org/10.1177/00222437221080163 The Asia Business Daily,Coupang WOW 会费调整(2024-04-12)及 2024 年三季度业绩报道(2024-11-06)。 https://www.asiae.co.kr/en/article/2024041210364241447 Seoul Economic Daily,Coupang 2026 年三季度业绩电话会报道(2026-11-04)。 https://en.sedaily.com/finance/2026/11/04/coupangs-kim-sees-profit-recovery-by-mid-2027-as-wow Oi, W. Y. (1971). A Disneyland Dilemma: Two-Part Tariffs for a Mickey Mouse Monopoly. The Quarterly Journal of Economics, 85(1), 77–96. https://doi.org/10.2307/1881841 Bakos, Y., & Brynjolfsson, E. (1999). Bundling Information Goods: Pricing, Profits, and Efficiency. Management Science, 45(12), 1613–1630. https://doi.org/10.1287/mnsc.45.12.1613 Armstrong, M. (2006). Competition in Two-Sided Markets. RAND Journal of Economics, 37(3), 668–691. https://ideas.repec.org/a/rje/randje/v37y20063p668-691.html 雪豹财经社(CBNData 转载),关于 88VIP、京东 PLUS 会员费与投入的报道(2022-09),含阿里、京东高管公开表态。 https://www.cbndata.com/information/255823 Marketing-Interactive 转述 Magnite《Streams and Screens: The Philippines》(2025,n>800)。 https://www.marketing-interactive.com/study-75-of-filipinos-eye-new-streaming-subscriptions-as-ad-supported-viewing-rises 人人都是产品经理,拼多多省钱月卡产品分析(2019-11-17;2020-08-14)。二手分析,拼多多无官方披露。 https://www.woshipm.com/operate/3097320.html 时代周报,《美团神会员并入美团会员》相关报道(2025-04-01)。 https://time-weekly.com/post/320041 Nextrift,《TikTok Introduces TikTok Shop VIP Subscription at RM6 Per Month》(2025-12-14);另见 Bernama 2025-12-11 新闻稿标题。 https://nextrift.com/202542482/ Sea Limited 2026 年一季度业绩电话会(2026-05-12),Forrest Li、Tony Hou、Chris Feng 发言。转录:The Motley Fool。 https://www.fool.com/earnings/call-transcripts/2026/05/12/sea-se-q1-2026-earnings-call-transcript/ Shopee 各国官方帮助中心 ShopeeVIP 说明页(新加坡、菲律宾、越南、马来西亚、泰国),2026-11-12 查看;印尼、泰国月费取自当地媒体 detik(2025-10)、Thairath(2025-07)。 https://help.shopee.sg/portal/4/article/187716-ShopeeVIP Tokopedia 官方帮助中心,《Apa itu Tokopedia PLUS?》,2026-11-12 查看;推出时间见 Bisnis.com 2022-08-25。 https://www.tokopedia.com/help/article/t-int102-apa-itu-plus MercadoLibre 2025 年三季度股东信(2025-10-29,SEC 存档)。 https://www.sec.gov/Archives/edgar/data/1099590/000109959025000048/meli-20251029xex991.htm Marketing-Interactive,《ShopeeVIP bundles Netflix with shopping perks in new subscription offering》(2026-09-11)。 https://www.marketing-interactive.com/shopeevip-bundles-netflix-with-shopping-perks-in-new-subscription-offering Mercado Livre 巴西官网 Meli+ 订阅页,2026-11-12 查看。 https://www.mercadolivre.com.br/assinaturas/melimais Grab Holdings,Q2 2026 Earnings Remarks(2026-08)。 https://s205.q4cdn.com/179588156/files/doc_financials/2026/q2/Grab-Q2-2026-Earnings-Remarks.pdf Grab Holdings 2026 年三季度业绩电话会(2026-11-02),COO Alex Hungate 发言。转录:The Motley Fool(Webull 转载)。 https://www.webull.com/news/15864023029998592 Grab 印尼官网 GrabUnlimited 页面,2026-11-12 查看。 https://www.grab.com/id/grabunlimited/ Costco Wholesale 2026 财年四季度业绩(8-K 附件,2026-09)。会员费占营业利润比例为本文自行计算。 https://www.sec.gov/Archives/edgar/data/0000909832/000090983226000084/costex9928-k92426.htm 虎嗅,山姆中国会员与经营情况报道(2026)。 https://www.huxiu.com/article/4895726.html 界面新闻,京东 PLUS 会员权益改版报道(2023-08-24)。 https://www.jiemian.com/article/9978566.html 新浪(京东活动稿),京东 PLUS 十周年数据(2026-01-07)。 https://news.sina.cn/sx/2026-01-07/detail-inhfnktt7535557.d.html 新浪财经,盒马 X 会员店全部停业报道(2025-08-05)。 https://finance.sina.com.cn/stock/t/2025-08-05/doc-infixuqp4611527.shtml Momentum Works,《Ecommerce in Southeast Asia 2025》发布稿(2025-06-26)。 https://thelowdown.momentum.asia/press-release-southeast-asias-platform-ecommerce-gmv-reaches-us128-4b-top-3-platforms-increase-market-share-to-84-momentum-works/ 36氪,淘宝大会员上线报道(2025-08-06)。 https://eu.36kr.com/zh/p/3412592437120642 Lazada 官方新闻稿,《Lazada Redefines Membership with a Holistic Programme》(2025-12-09)。 https://lazada-com.oss-ap-southeast-1.aliyuncs.com/233-press-release.pdf 新熵(雪球转载),抖音电商商家会员体系梳理(2024-05-13)。二手分析。 https://www.xueqiu.com/9136448150/289831552 TechCrunch,《TikTok launches expanded Subscriptions feature for creators》(2024-09-23)。 https://techcrunch.com/2024/09/23/tiktok-launches-expanded-subscriptions-feature-for-creators/ Momentum Works,《Ecommerce in Southeast Asia 2026》发布稿(2026-04-14)。分国 GMV 绝对值经 e27 转述。 https://thelowdown.momentum.asia/new-report-southeast-asias-platform-ecommerce-reaches-us157-6b-in-2025-with-top-platforms-expanding-share-to-98-8/ TechNode,《Alibaba expands 88VIP into super membership covering food, travel and retail》(2025-08-07)。 https://technode.com/2025/08/07/alibaba-expands-88vip-into-super-membership-covering-food-travel-and-retail/ 阿里巴巴集团 2026 年 6 月份季度业绩公告(2026-08-20)。 https://ali-home.alibaba.com/document-2026456290057781248 阿里巴巴集团 2024 年 12 月份季度业绩公告(2025-02-20)。 https://www.alibabagroup.com/document-1829382981584683008 凤凰网科技,《淘宝平台总裁处端:大消费平台首个双11 88VIP权益进一步加码》(2025-10-16)。 https://tech.ifeng.com/c/8nV7hXqsANP 九派财经(腾讯新闻转载),88VIP 退货包运费规则调整报道(2025-02-13)。口径为媒体转述客服说法。 https://news.qq.com/rain/a/20250213A08WP900 阿里巴巴集团新闻稿,《Taobao and Tmall’s 11.11 Shopping Festival Records Robust Growth》(2024-11-12)。 https://www.alibabagroup.com/en-US/document-1792798062653997056 阿里巴巴集团 2025 年 9 月份季度业绩公告(2025-11-25)。 https://www.alibabagroup.com/document-1930116148192346112 Amazon 新闻稿,《First Anniversary of Amazon Prime》(2006-04)。 https://press.aboutamazon.com/2006/4/first-anniversary-of-amazon-prime-brings-continued-strong-growth-free-cash-flow-grows-20-year-over-year Amazon 2021 年致股东信(Andy Jassy,2022-04)。 https://www.aboutamazon.com/news/company-news/2021-letter-to-shareholders Amazon 2015 年致股东信(Jeff Bezos,2016-04,SEC 存档)。 https://www.sec.gov/Archives/edgar/data/1018724/000119312516530910/d168744dex991.htm TechCrunch,《Amazon is increasing the annual price of Prime to $139 in the U.S.》(2022-02-03);2014、2018 年调价见当年报道。 https://techcrunch.com/2022/02/03/amazon-is-increasing-the-annual-price-of-prime-to-139-in-the-u-s/ Amazon 2025 年年报(Form 10-K)。 https://www.sec.gov/Archives/edgar/data/1018724/000101872426000004/amzn-20251231.htm Amazon 2025 年四季度业绩公告及补充表。订阅服务收入、第三方卖家服务收入的全年合计为本文按四个季度相加。 https://s2.q4cdn.com/299287126/files/doc_earnings/2025/q4/earnings-result/AMZN-Q4-2025-Earnings-Release.pdf Amazon 2026 年三季度业绩公告及补充表(2026-10-29)。 https://ir.aboutamazon.com/news-release/news-release-details/2026/Amazon-com-Announces-Third-Quarter-Results/ Amazon 2026 年三季度业绩电话会(2026-10-30),CFO Brian Olsavsky 发言。转录:The Motley Fool。 https://www.fool.com/earnings/call-transcripts/2026/10/30/amazon-amzn-q3-2026-earnings-call-transcript/ Amazon Seller Central 卖家论坛官方公告,《Offer Prime Exclusive Deals all year》,2026-11-12 查看。 https://sellercentral.amazon.com/seller-forums/discussions/t/c4d5cce5-9e59-4c3f-a952-5ea9006544e9 Modern Retail,《Amazon’s new performance-based deal fees spark concern among sellers》(2025-03)。 https://www.modernretail.co/operations/marketplace-briefing-amazons-new-performance-based-deal-fees-spark-concern-among-sellers/ 美国联邦贸易委员会新闻稿,《FTC Sues Amazon for Illegally Maintaining Monopoly Power》(2023-09-26)。为指控,非判决。 https://www.ftc.gov/news-events/news/press-releases/2023/09/ftc-sues-amazon-illegally-maintaining-monopoly-power Business Today,Amazon Prime 印度上线报道(2016-07-26);FoneArena,印度 Prime 调价报道(2021-10-27)。 https://www.businesstoday.in/technology/news/story/amazon-launches-prime-service-in-india-147233-2016-07-26 Amazon 印度官网 Prime 套餐页,2026-11-12 查看;Shopping Edition 推出见 Amazon India 2024-06 官方稿。 https://www.amazon.in/amazonprime Engadget,Amazon Prime 巴西上线报道(2019-09-10);Tecnoblog,巴西 Prime 调价报道(2024-02);现价见 Amazon 巴西官网。 https://tecnoblog.net/noticias/amazon-prime-fica-mais-caro-no-brasil-reajuste-e-de-ate-40/ Nikkei Asia(KrASIA 转载),《Amazon’s global strategy comes unstuck in Southeast Asia’s localized market》(2026-07-27),引 Momentum Works 估计。东南亚占比为本文自行计算。 https://amp.kr-asia.com/amazons-global-strategy-comes-unstuck-in-southeast-asias-localized-market Amazon 新加坡官方公告,《Amazon Singapore to expand International Store selection》(2026-05-07)。 https://www.aboutamazon.sg/news/company-news/amazon-singapore-to-expand-international-store-selection-in-response-to-customer-demand Amazon 官方新闻,Amazon Haul 说明(2024-11 发布),2026-11-12 查看。 https://www.aboutamazon.com/news/retail/affordable-products-amazon-20-dollars-and-under Amazon 官方新闻,《Amazon Bazaar app》(2025-11-07)。 https://www.aboutamazon.com/news/innovation/amazon-bazaar-app 美国联邦贸易委员会新闻稿,《FTC Secures Historic $2.5 Billion Settlement Against Amazon》(2025-09-25)。 https://www.ftc.gov/news-events/news/press-releases/2025/09/ftc-secures-historic-25-billion-settlement-against-amazon The Milelion,《Lazada suspends LiveUp membership program》(2020-04-24);上线见 Bloomberg 2017-04-20,2019 年改版见 Vulcan Post。 https://milelion.com/2020/04/24/lazada-suspends-liveup-membership-program-removes-rebates-on-redmart-and-lazmall Lazada 新加坡帮助中心,会员计划说明,2026-11-12 查看。 https://helpcenter.lazada.sg/s/faq/knowledge?categoryId=101400125&m_station=faq&questionId=k0200000000000000000000000000a1r Cube Asia,《Shopee, Lazada and TikTok Shop in Southeast Asia: What the data shows in 2026》(2026-06-02)。口径为六国、三大平台的实物商品 GMV。 https://cube.asia/shopee-lazada-and-tiktok-shop-in-southeast-asia-what-the-data-shows-in-2026/ Lazada 官方新闻稿,2026 年生日大促战报(2026-04-02)。 https://lazada-com.oss-ap-southeast-1.aliyuncs.com/235-press-release.pdf Temu 官方帮助中心,《What are the benefits of Temu Circle?》。价格未在该页列出。 https://www.temu.com/support/c3/what-are-the-benefits-of-temu-circle-f-58-s-6450.html 拼多多 2026 年一季度、二季度业绩电话会转录(The Motley Fool,2026-05-27、2026-08-24)。 https://www.fool.com/earnings/call-transcripts/2026/08/24/pdd-pdd-q2-2026-earnings-call-transcript/ Temu 菲律宾站官方页面:Shipping Info、Price Adjustment、Purchase Protection、Late Delivery Compensation,2026-11-12 查看。 https://www.temu.com/ph-en/shipping-info.html KrASIA,《Temu expands into Thailand, takes cautious approach to Southeast Asia》(2024-08-06)。 https://kr-asia.com/temu-expands-into-thailand-takes-cautious-approach-to-southeast-asia Caixin Global,《Temu Suffers First Big Setback as Vietnam Suspends Its Operations》(2024-12-17)。 https://www.caixinglobal.com/2024-12-17/temu-suffers-first-big-setback-as-vietnam-suspends-its-operations-102268732.html Momentum Works,《Why have ecommerce prices in SEA not reached the true floor?》(2026-05-04)。 https://thelowdown.momentum.asia/why-have-ecommerce-prices-in-sea-not-reached-the-true-floor/ Tech Buzz China,《Temu Watch 11》(2025-12-18)。留存为匿名专家估计,非公开口径。 https://techbuzzchina.substack.com/i/181572043/competition Fashion Dive 转述 Earnest Analytics 数据(2024-03-25)。 https://www.fashiondive.com/news/temu-retention-ecommerce-market/711168/ CBS News,《Temu halts shipments to U.S. from China as de minimis exemption ends》(2025-05)。 https://www.cbsnews.com/news/temu-halts-shipments-to-us-from-china-de-minimis-tariffs Khaosod English,《Thailand customs to tax online imports from 1 baht in 2026》(2025-12-22)。 https://www.khaosodenglish.com/news/business/2025/12/22/thailand-customs-to-tax-online-imports-from-1-baht-in-2026/ Alvinology,淘宝新加坡限时免邮且无最低消费报道(2026-08-11)。 https://alvinology.com/2026/08/11/taobao-singapore-makes-shopping-more-affordable-with-free-shipping-and-no-minimum-spend/ Sea Limited 2025 年三季度业绩电话会(2025-11-11),总裁 Chris Feng 发言。转录:Momentum Works The Low Down。 https://thelowdown.momentum.asia/sea-limited-se-q3-2025-earnings-call-transcript/ Momentum Works,《Will TikTok overtake Shopee in Southeast Asia in 2026?》(2026-01-21)。 https://thelowdown.momentum.asia/will-tiktok-overtake-shopee-in-southeast-asia-in-2026/ GoTo 官方新闻稿,GoPay Later 上线 ShopTokopedia(2024-07-29)。 https://gotocompany.com/en/news/press/gotos-buy-now-pay-later-service-is-now-on-shoptokopedia The Nation(泰国),《Thai Commerce Ministry joins 3 e-commerce platforms to cut SME fees》(2026-10-28);另见 MLex 同日报道。未读到商务部原文。 https://www.nationthailand.com/business/economy/40072839 DataReportal,《Digital 2026: Indonesia》(2025-11-05)。口径为 TikTok 广告工具可触达的 18 岁以上用户,不等于月活。 https://datareportal.com/reports/digital-2026-indonesia AMZ123 等中文媒体对 Cube Asia 2026 年上半年数据的转述(未读到 Cube 原报告)。 https://www.amz123.com/t/TFq3miuz Sea Limited 2026 年三季度业绩公告(2026-11-10)。核心市场收入占 GMV 比例为本文自行计算。 https://www.stocktitan.net/news/SE/sea-limited-reports-third-quarter-2026-huu8x2m739od.html Milieu Insight 泰国网购者调研(n=500,2025-11),经 Thairath、Bangkok Post 报道。口径为“近 6 个月在该平台买过东西”。 https://en.thairath.co.th/money/business_marketing/marketing_trends/2897748 Malay Mail 转述 Ipsos 马来西亚调研(n=1,031,2026-07-16 报道)。 https://www.malaymail.com/news/money/2026/07/16/tiktok-shop-closes-in-on-shopee-as-usage-rises-to-62pc-among-malaysian-online-shoppers-ipsos-survey-finds/227842 Rakuten Insight,《Online Shopping in Malaysia 2022》(n=1,046)。 https://insight.rakuten.com/wordpress/wp-content/uploads/Online-Shopping-in-Malaysia-2022.pdf Manila Bulletin 转述 Shopify《Southeast Asia Retail Report 2024》(2024-07-10)。 https://mb.com.ph/2024/7/10/filipinos-favor-free-shipping-for-online-purchases-study Netflix 官方帮助中心各国套餐价格页(印尼、泰国、菲律宾),2026-11-12 查看。 https://help.netflix.com/en/node/24926/id TechNews 科技新报,Coupang 台湾 WOW 会员报道(2025-02-15)。 https://finance.technews.tw/2025/02/15/coupang-wow/ Fintech News Singapore 转述 Worldpay《Global Payments Report 2026》(2026-04-03),口径为 2025 年电商交易金额占比。 https://fintechnews.sg/128337/e-commerce/southeast-asia-payment-methods-2026-global-payments-report/ VnExpress,《Shopee, TikTok Shop fee hikes to squeeze vendors’ profits》(2025-03-17)。 https://e.vnexpress.net/news/business/data-speaks/shopee-tiktok-shop-fee-hikes-to-squeeze-vendors-profits-4861224.html 印尼通信与数字部新闻稿(InfoPublik 发布),《Gratis Ongkir Tetap Aman》(2025-05-17)。 https://infopublik.id/kategori/siaran-pers/919861/siaran-pers-gratis-ongkir-tetap-aman-pemerintah-hanya-atur-perang-harga-agar-persaingan-sehat SAYS,《ShopeeVIP Hits 1 Million Subscribers In Malaysia》(2026-07-06)。 https://says.com/my/tech/shopeevip-subscribers-malaysia TikTok Shop Academy(越南卖家站),《Voucher Extra Program PLUS》,页面更新日期 2026-08-21。 https://seller-vn.tiktok.com/university/essay?knowledge_id=5776954021037841&lang=en Tech Buzz China,《TikTok Shop Watch #5: Southeast Asia》(2025)。客单价为二手估计。 https://techbuzzchina.substack.com/p/tiktok-shop-watch-5-southeast-asia Amazon 美国官网 Prime 页面,2026-11-12 查看。 https://www.amazon.com/amazonprime Flipkart Stories,《Access a premium digital lifestyle with Flipkart Black》(2025-09-12);Flipkart BLACK 条款页,2026-11-12 查看。 https://stories.flipkart.com/flipkart-black-loyalty-program-2025